一、行情
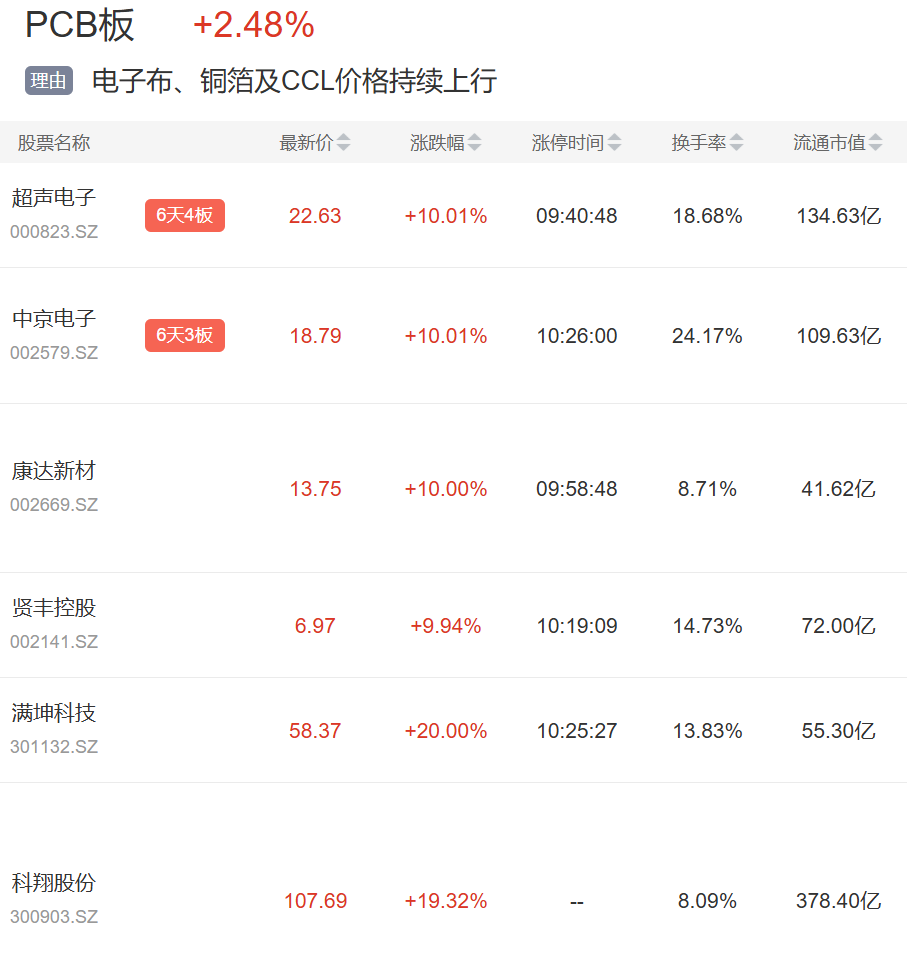
PCB板板块今日大涨,其中超声电子6天4板、中京电子6天3板,康达新材、贤丰控股、满坤科技涨停,科翔股份、英诺激光大涨。
二、事件:电子布铜箔及覆铜板价格上行,PCB厂商启动重新报价
1)8月底以来,覆铜板龙头建滔积层板发出年内第七张涨价函,FR-4覆铜板统一上调10%,半固化片按规格调整、薄布最高上调20%;松下自9月1日起上调覆铜板价格,部分产品最高上调30%;南亚塑胶跟进上调20%至25%。
2)高盛在此前发布的全球PCB和覆铜板行业报告中大幅上调AI服务器相关市场规模预测,预计全球AI服务器PCB市场2027年达到375亿美元、较此前预测上调38%,2028年增至840亿美元,覆铜板市场2027年预计达到221亿美元、上调18%。
三、机构解读
1)本轮价格上行的核心增量来自AI需求牵引下的结构性供需错配,而非全链条成本普涨;电子布率先提价,铜箔加工费随后上调,电子级树脂与覆铜板企业陆续发布调价通知,部分PCB厂商自二季度起跟进报价。7628电子布现货报价由6月初约7.4元/米升至8月的约10元/米,上半年7628电子布均价6.02元/米、同比上涨49.32%,二季度均价6.74元/米、同比上涨64%、环比上涨30%。(浙商证券、华源证券)
2)PCB承担电子设备中电路承载与信号互连功能,覆铜板是其核心基材,成本主要由电子布、铜箔与树脂等材料构成。AI服务器由单机8卡向机柜级72卡扩展,新增加速卡、互联母板等高价值板卡,PCB层数由8至16层跃升至20层以上,覆铜板等级由FR-4、M4升级至M6、M7、M8超低损耗等级,单台面积与单位面积价值量同步上行。2025年全球PCB产值851.52亿美元,2030年有望增至1233.48亿美元;18层及以上多层板2026年产值预计同比增长79.0%。(浙商证券)
3)涨价传导的约束集中在高端有效产能:高端电子布受织布机供给限制,低轮廓铜箔受表面处理设备交付周期与多环节认证制约,新增名义产能难以快速转化为有效供给;高端产线切换还会阶段性收紧普通品供给,推动传统品种跟随调价。电子铜箔、树脂与电子布合计占覆铜板成本比重较高,构成顺价基础,覆铜板至PCB的传导幅度仍取决于产品结构、订单周期与客户议价。(浙商证券)
4)产业链方面,上游为电子布、电子铜箔、电子树脂与球形硅微粉等材料环节,产品正向低介电、低膨胀、低轮廓与极薄化升级,低轮廓铜箔有望跟随M9系列覆铜板放量,设备端织布机与表面处理机供给相对有限。
中游覆铜板环节产品由中低损耗向更低损耗等级迭代,M6至M9材料等级同步抬升,年内多家厂商多次调整报价,实际成交价仍受合同周期与产品结构影响。
下游PCB环节受AI服务器、800G与1.6T高速交换机及光模块升级拉动,向高层数、大尺寸、高密度互连与低损耗方向演进;埋嵌工艺将芯片、电容、电感等元器件嵌入板内,缩短连接路径并改善散热与系统集成,相关产品价值量与工艺附加值随之提升。(浙商证券、东方证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎