一、行情回顾
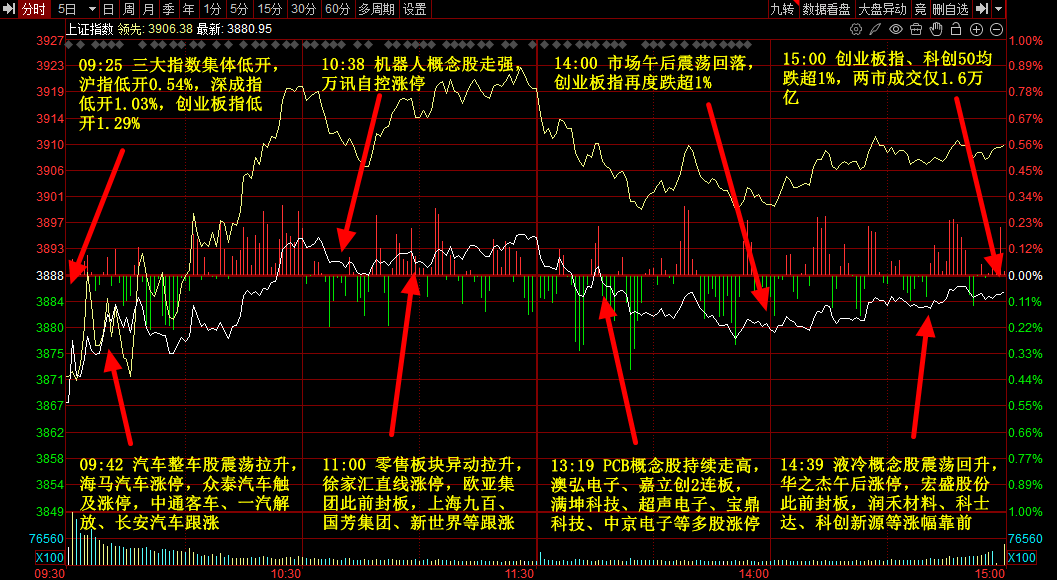
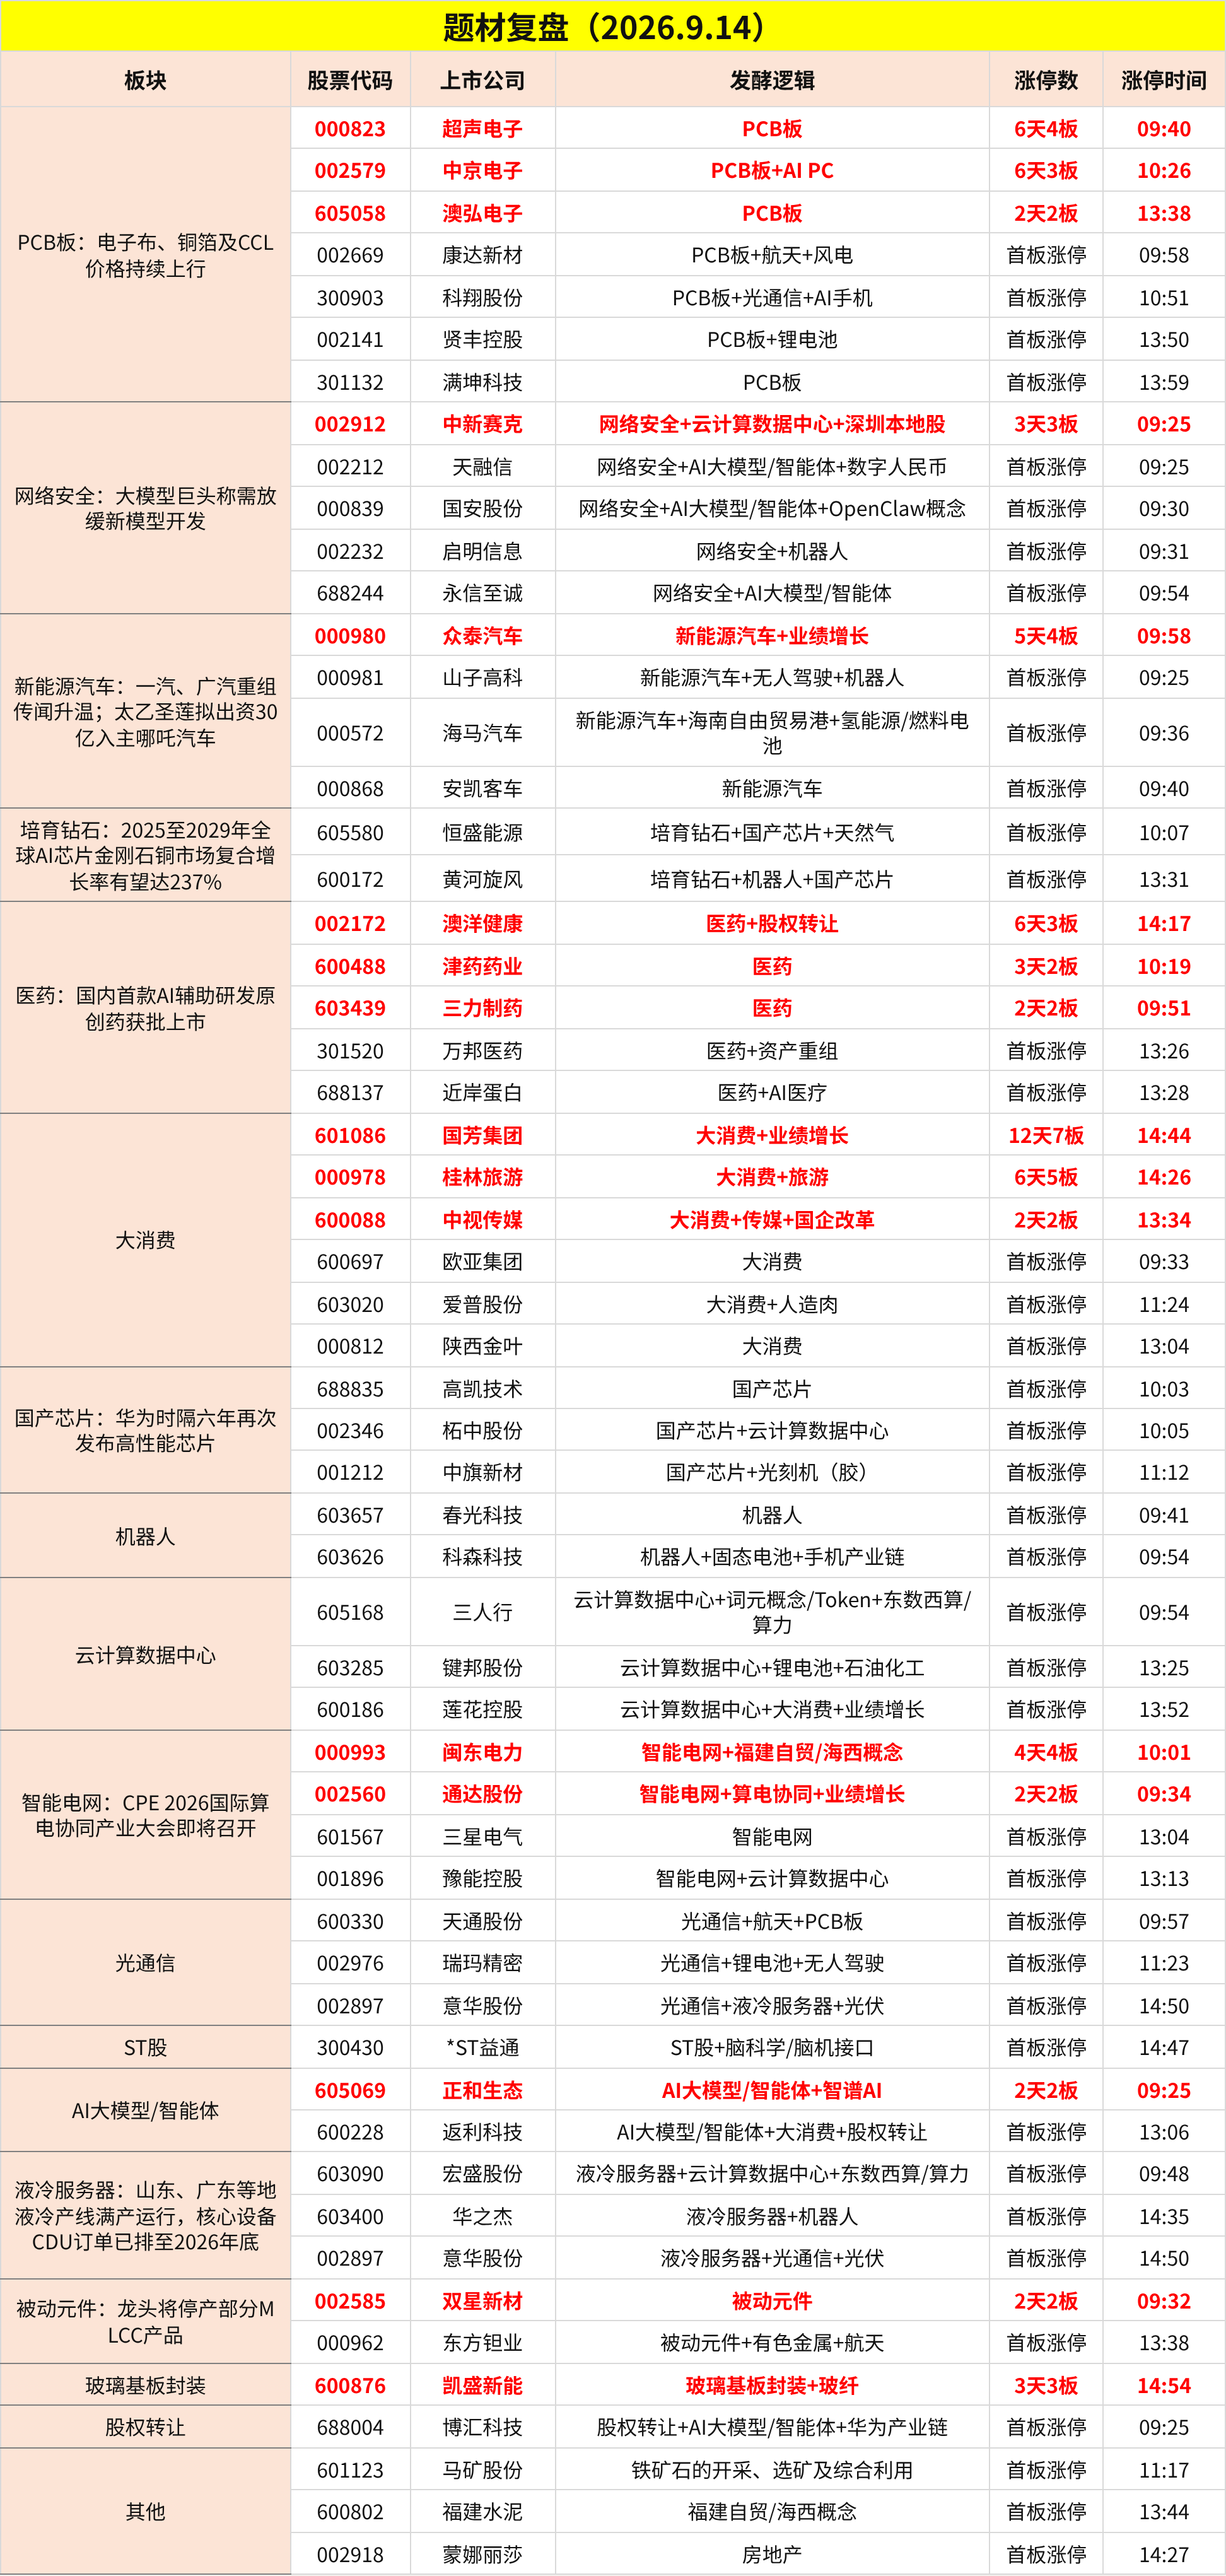
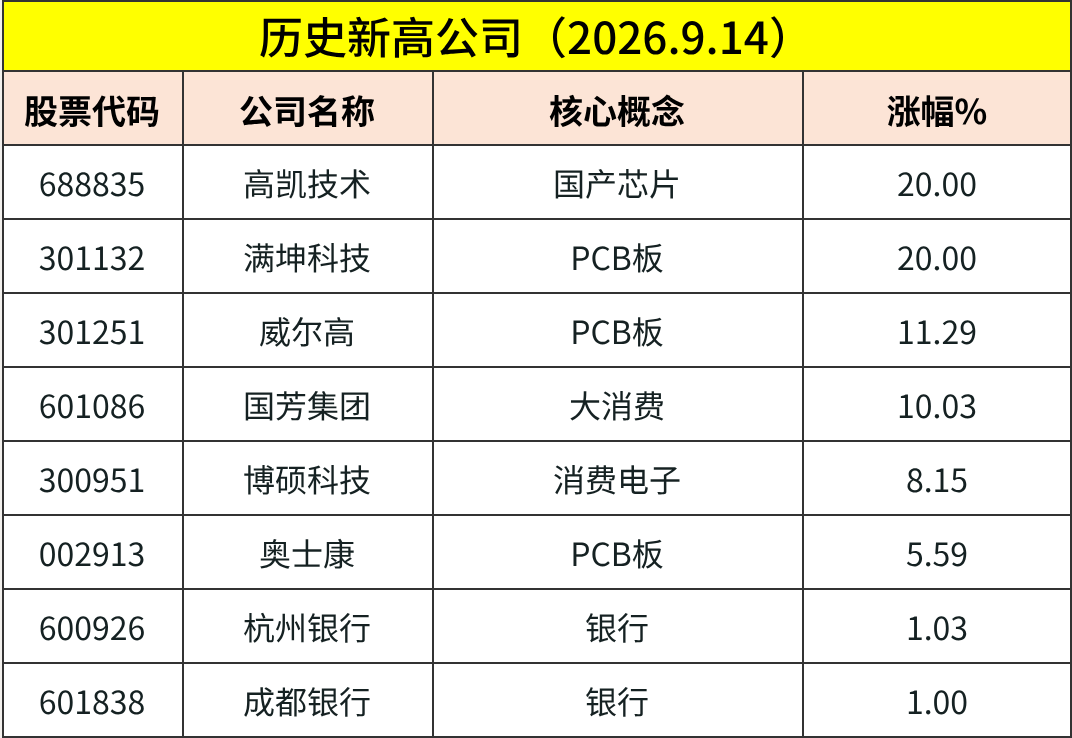
市场全天低开震荡,三大指数集体调整。培育钻石概念股走强,黄河旋风、恒盛能源涨停。创新药、CRO概念拉升,万邦医药、三力制药涨停。汽车整车股反弹,众泰汽车、安凯客车、海马汽车涨停。PCB概念股活跃,科翔股份、满坤科技等近10股涨停。下跌方面,农业股迎来调整,敦煌种业、新农开发跌停。个股涨多跌少,沪深京三市超3100股飘红,今日成交1.64万亿。截止收盘沪指跌0.07%,深成指跌0.64%,创业板指跌1.1%。
二、当日热点
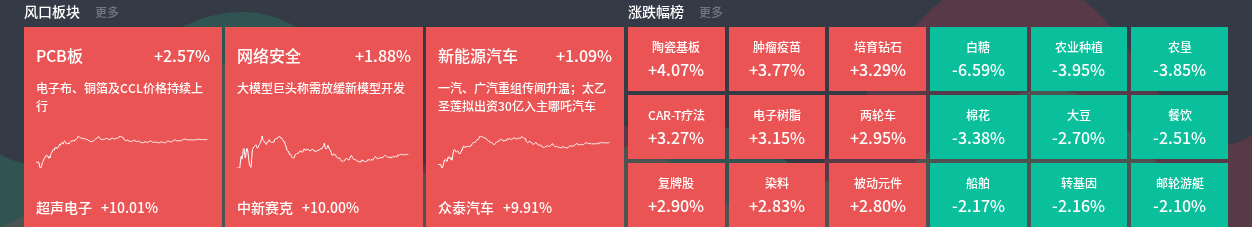
1、PCB板:电子布、铜箔及CCL价格持续上行
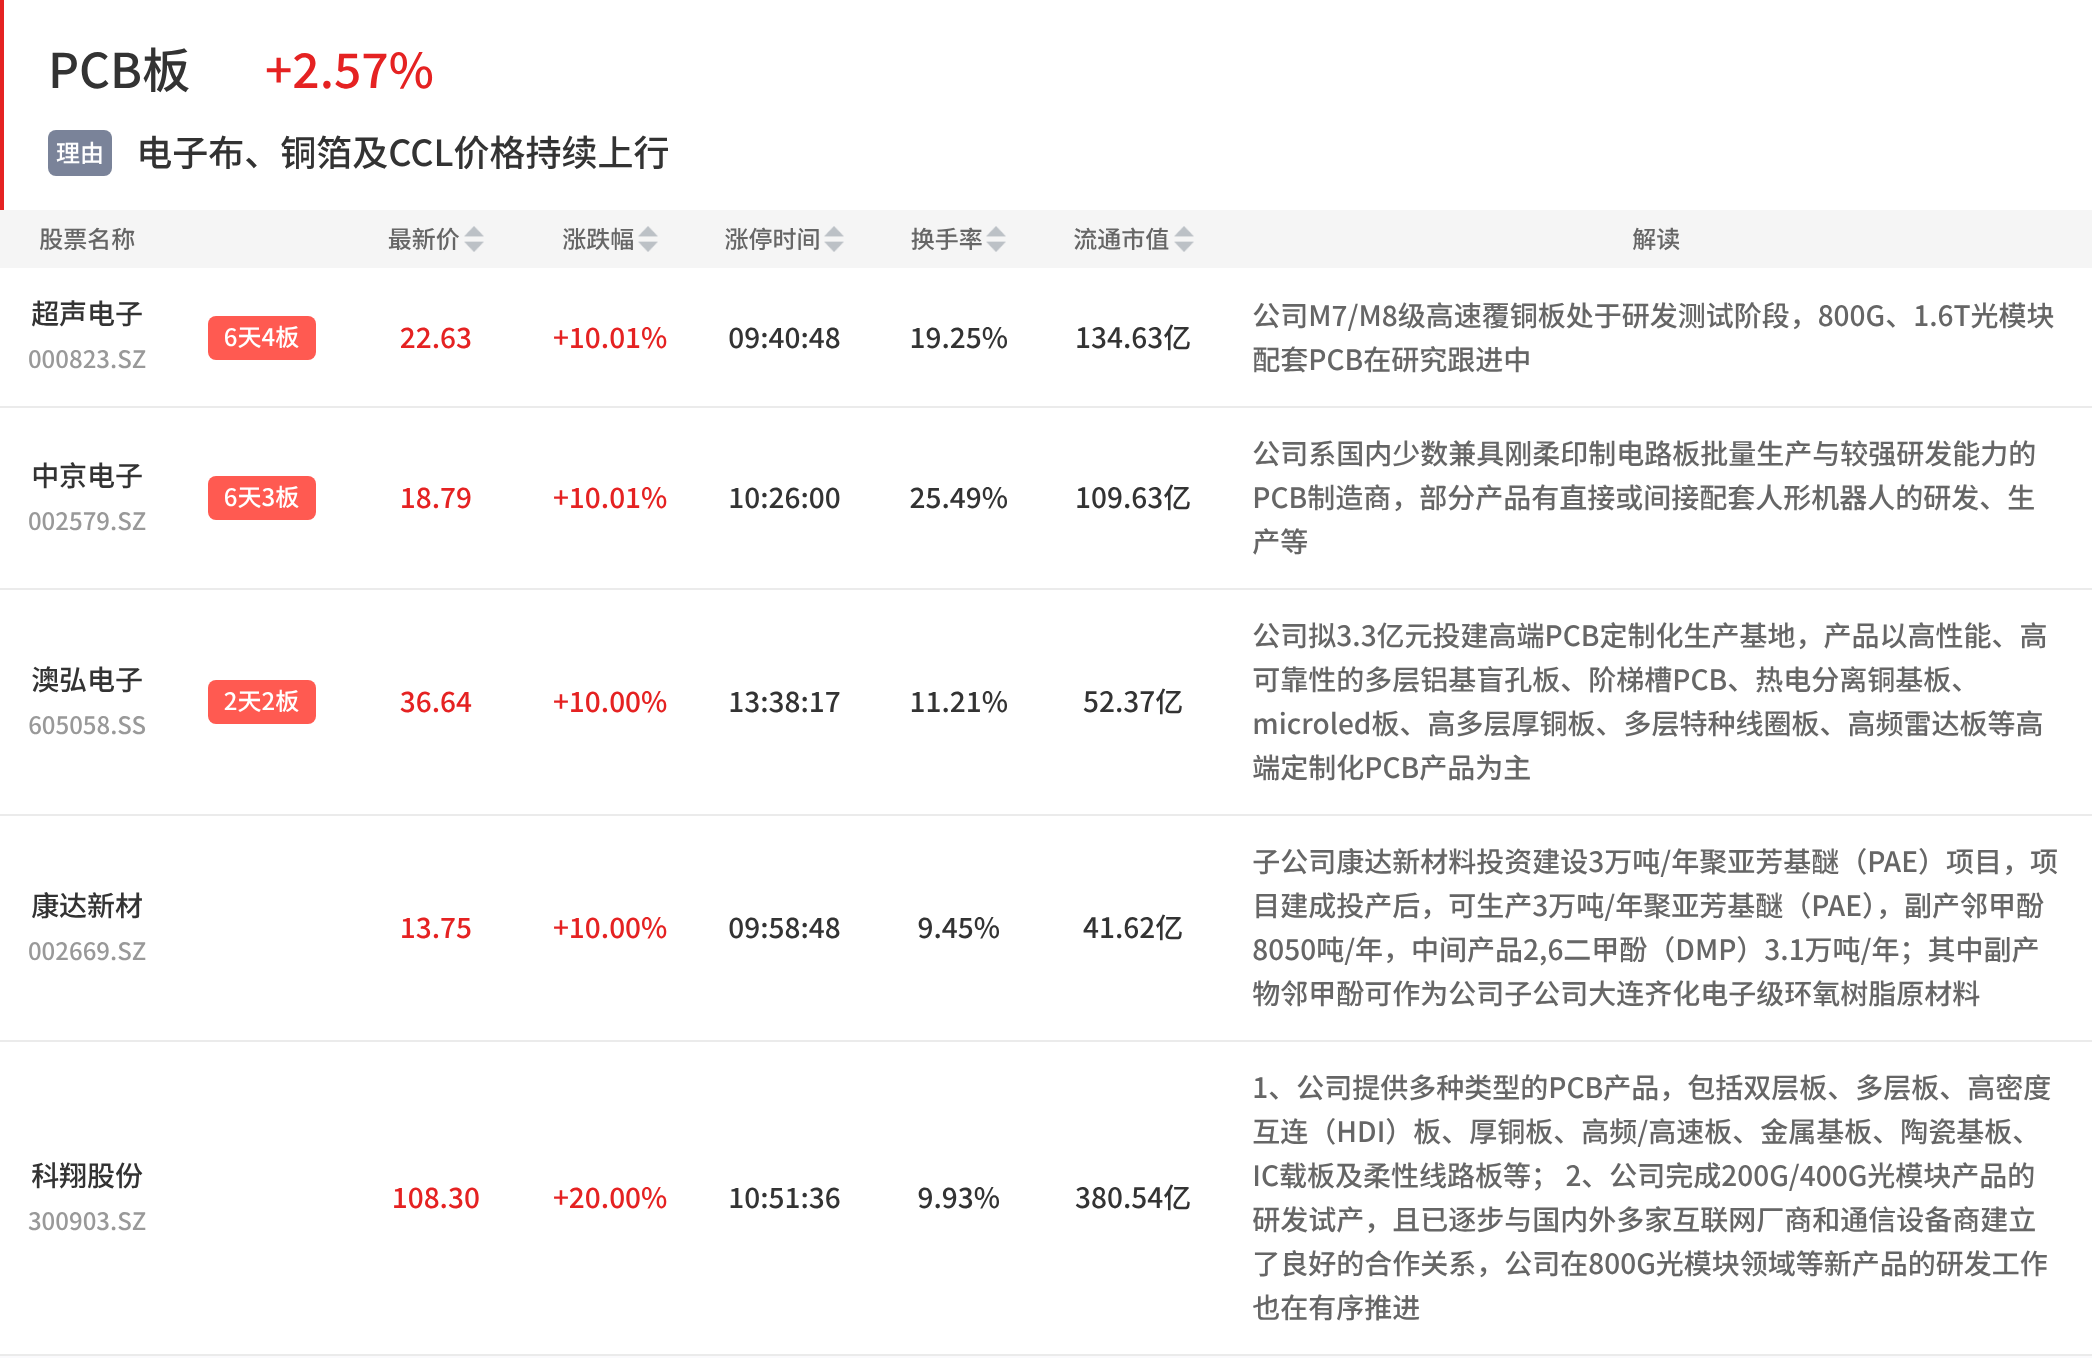
板块今日11股大涨,超声电子6天4板,中京电子6天3板,澳弘电子2天2板,康达新材、科翔股份、贤丰控股、满坤科技等涨停,英诺激光涨15.7%,杰美特涨13.7%,泰金新能涨12.5%。
消息面上,机构研报指出,电子布、铜箔及CCL价格持续上行,PCB厂商已陆续启动重新报价,涨价较上游存在时滞,三季度有望成为价格与产能利用率共同改善的起涨点。8月底,建滔积层板发出今年第七张涨价函,FR-4覆铜板统一涨10%;松下9月1日起上调覆铜板价格,部分产品最高涨30%,南亚塑胶跟进涨20%至25%。
银河证券认为,AI芯片对高多层PCB和HDI的需求有望持续放量,覆铜板龙头持续涨价带动PCB估值上修,产业链龙头中报业绩预告大多实现高增长;中信建投指出,受益于AI推动,全球PCB行业正迎来新一轮上行周期,未来PCB价值量将稳步提升,2025年GPU与ASIC服务器对应的PCB市场空间已超400亿元,2026年将超900亿元。
2、网络安全:大模型巨头称需放缓新模型开发
板块今日8股大涨,中新赛克3天3板,天融信、国安股份、启明信息、永信至诚等涨停,任子行涨11.9%,绿盟科技涨10.9%,亚信安全涨10.4%。
消息面上,Anthropic首席执行官达里奥·阿莫代伊在博客中提出,AI行业应放缓新模型的开发节奏,留足时间完成模型与人类目标的对齐以及安全防护工作。
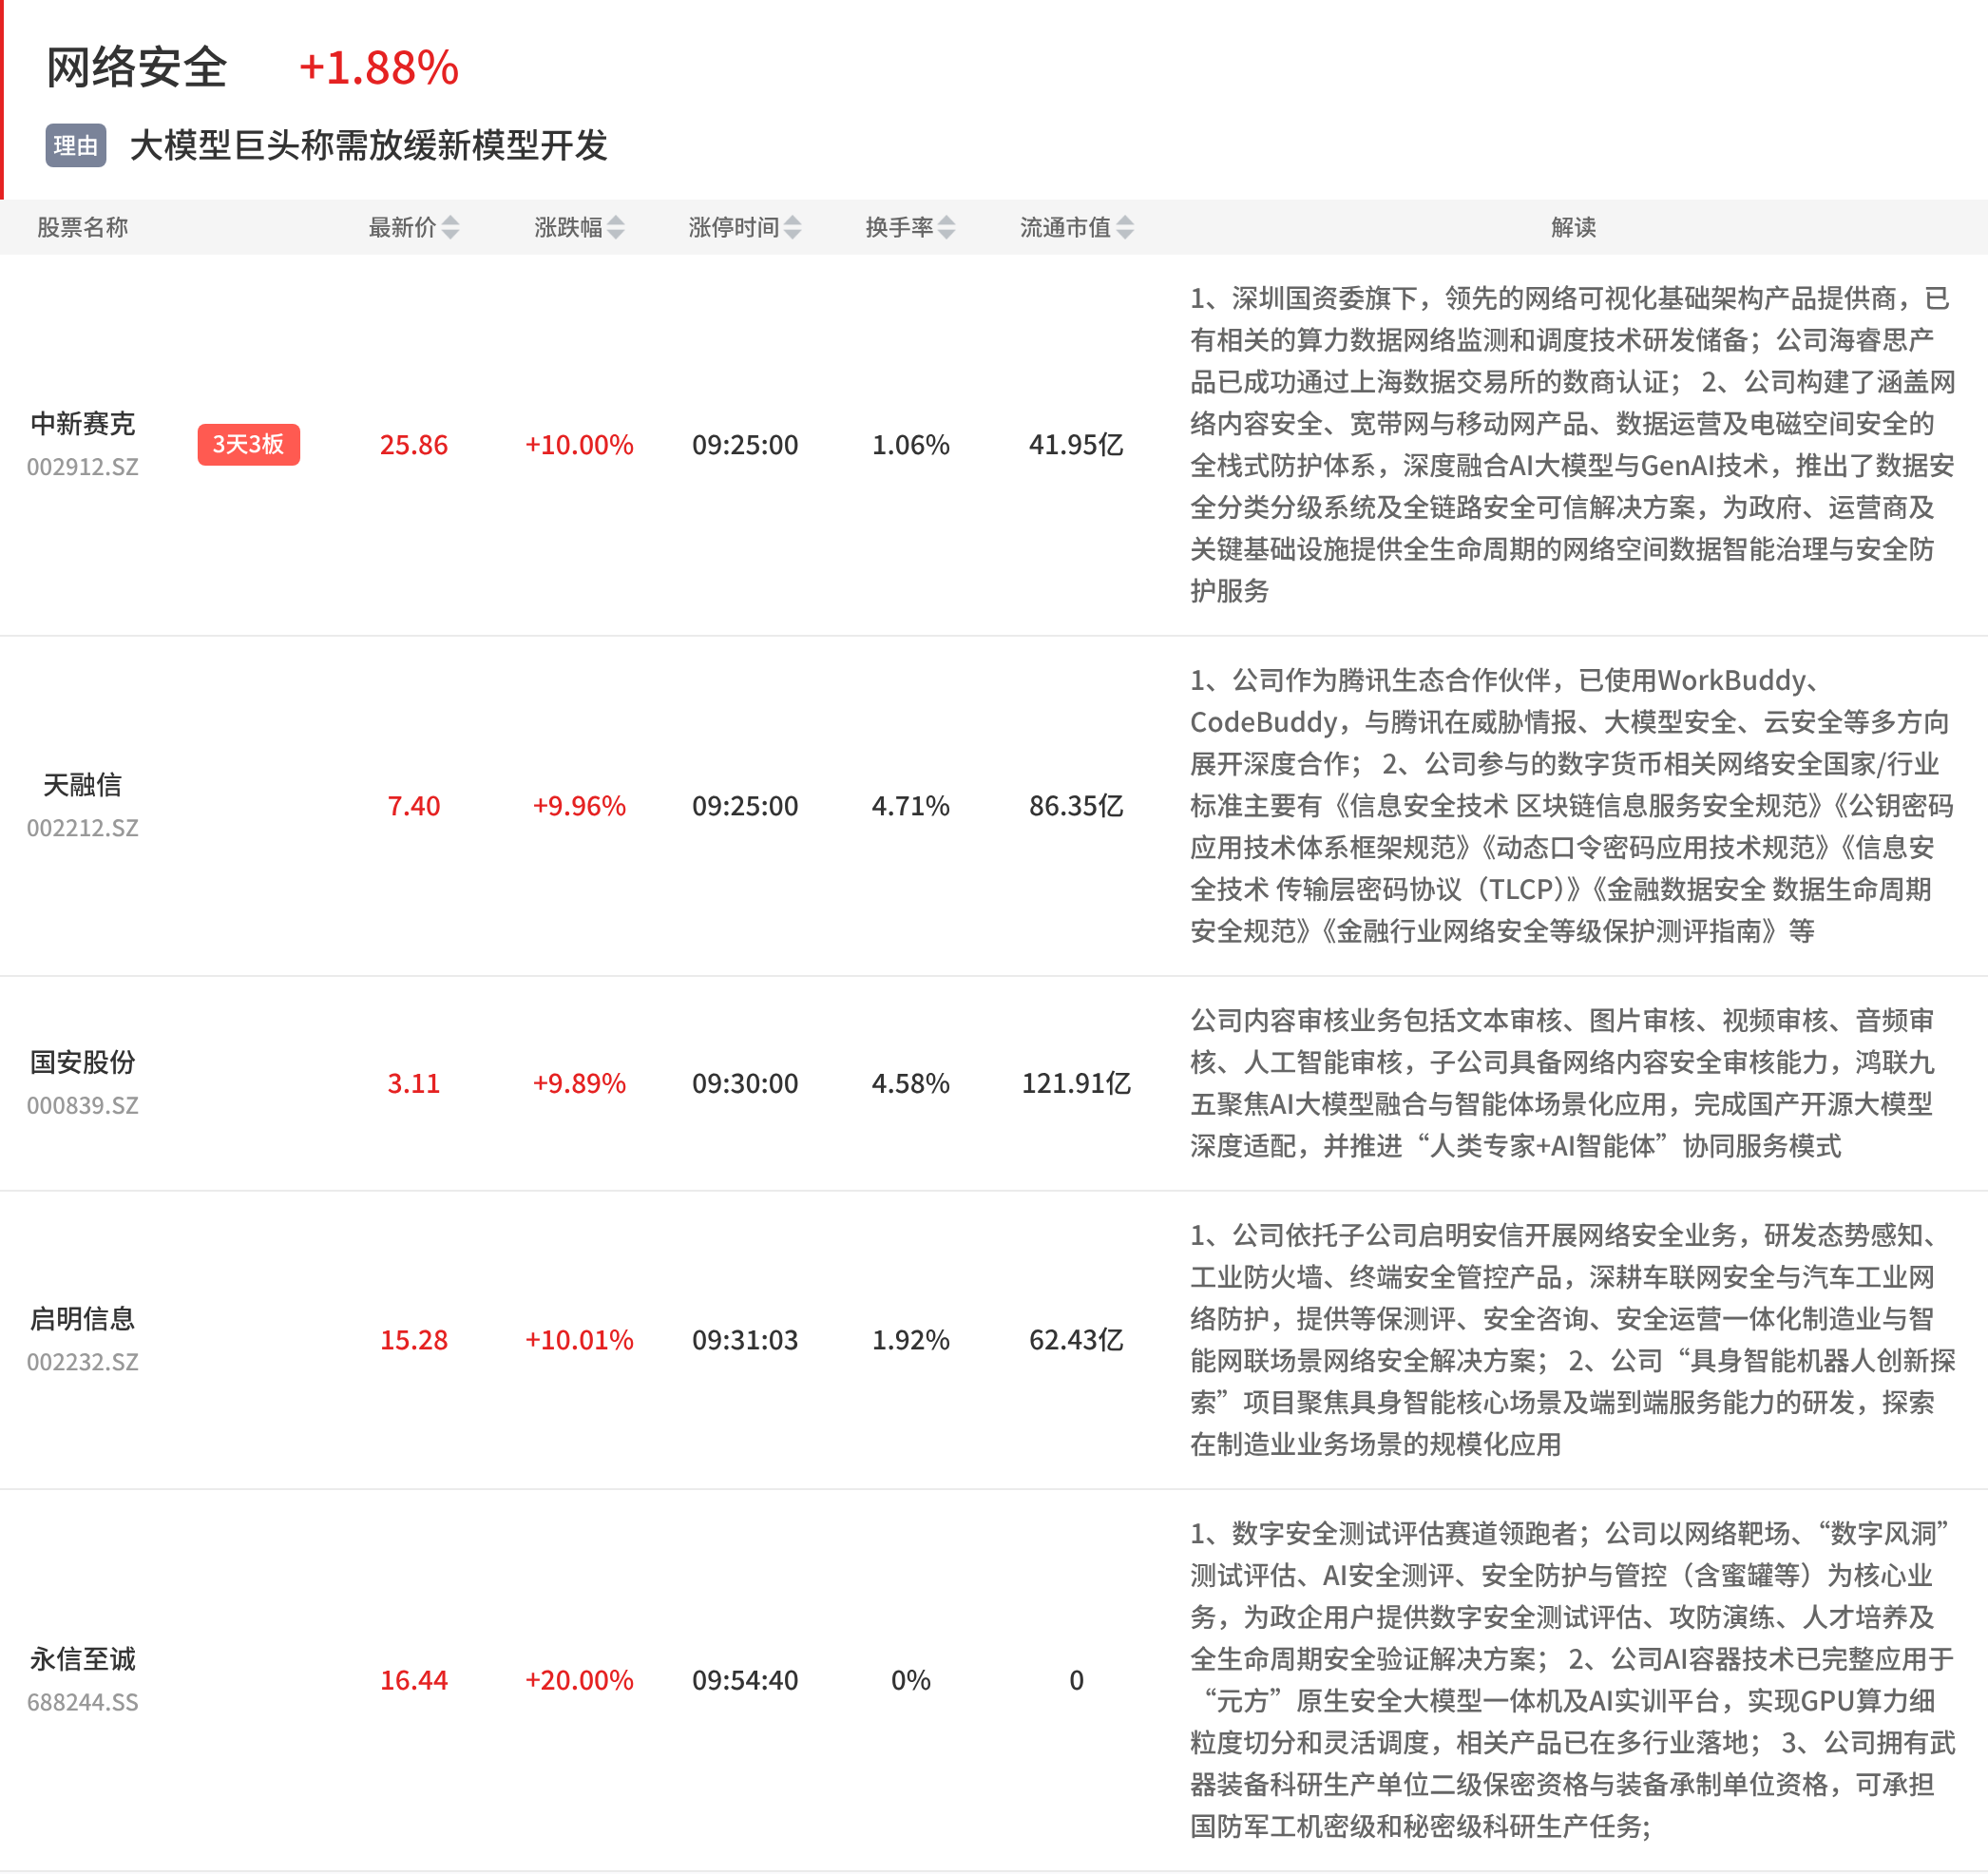
国盛证券认为,大模型可获取的数据边界与操作权限不断拓展,网络安全攻防两端能力持续加强,在技术、政策与需求共振下,AI安全的商业化落地趋势明确;浙商证券指出,海外头部AI企业加速布局面向网络安全场景的专用工具模型,AI赋能的自动化网络攻击手段迭代提速,倒逼政企机构持续加大安全采购预算,国内具备AI安全产品与全栈防护能力的网安企业将受益于AI安全增量与信创国产化双重红利。
3、新能源汽车:一汽、广汽重组传闻升温;太乙圣莲拟出资30亿入主哪吒汽车
板块今日4股大涨,众泰汽车5天4板,山子高科、海马汽车、安凯客车等涨停。
消息面上,据第一财经报道,9月14日早间广汽集团突发紧急停牌,公司回应称当日收市后将发布重要公告,内容暂时无法透露,一汽与广汽“持股联营”或战略重组的消息在周末发酵,广汽集团未回应是否属实。9月11日,哪吒汽车母公司合众新能源重整草案显示,浙江太乙圣莲拟出资30亿元入主,换取其约70.62%股权。
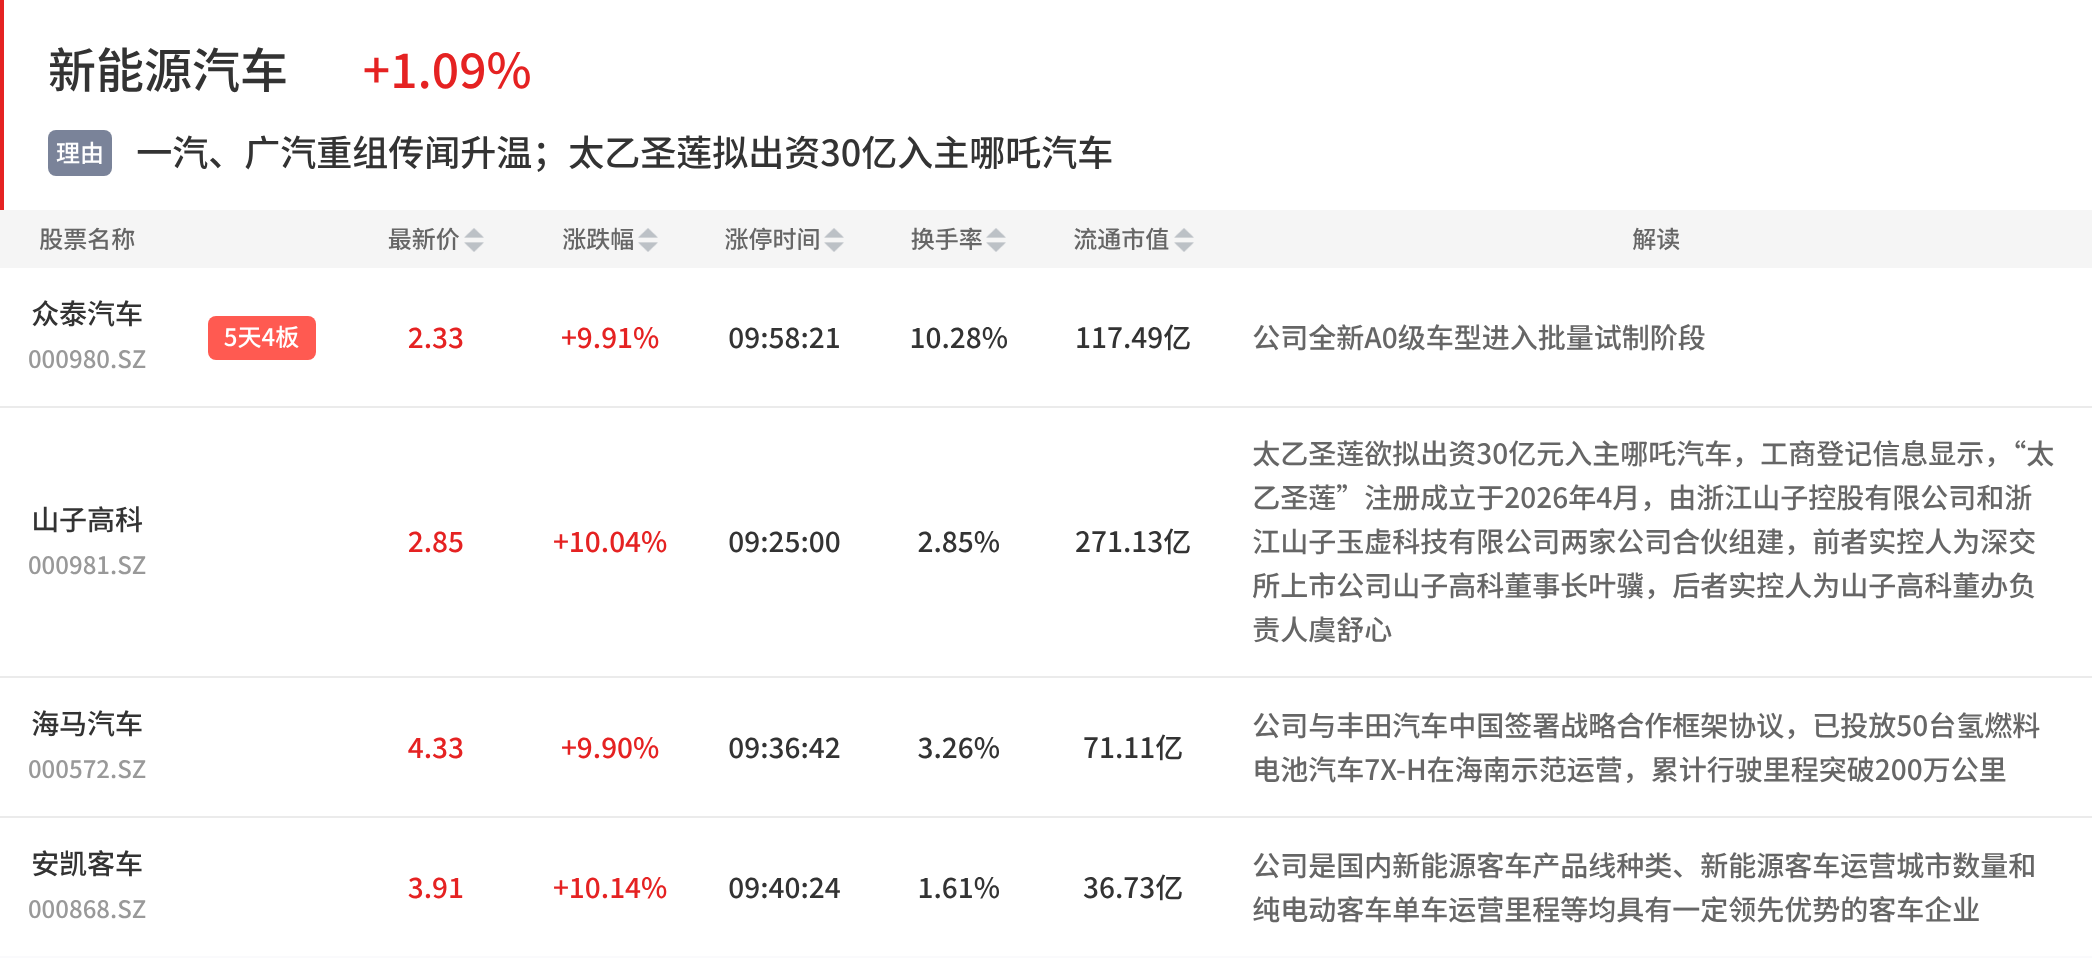
上海证券指出,工信部明确“十五五”新能源汽车四方面部署,将提升动力电池低温适应性与耐久性、提高自动驾驶安全性与可靠性,推进智能网联汽车准入及“车路云一体化”试点,并开展汽车以旧换新、新能源汽车下乡与县域充换电设施补短板;国元证券认为,智驾赛道估值锚点已从功能覆盖率转向安全合规能力,标准实施或推高车企合规门槛,头部企业凭借先发优势和体系化安全能力将进一步巩固市场地位。
4、培育钻石:2025至2029年全球AI芯片金刚石铜市场复合增长率有望达237%
消息面上,机构研报指出,金刚石铜因在热导率、成本与热膨胀匹配上具备三重优势,有望率先实现规模化应用。2025至2029年全球AI芯片金刚石铜市场复合增长率有望达237%,市场空间预计扩大至65亿美元,国内具备扩产能力、客户验证通过以及钻针协同优势的标的正进入小批量订单兑现窗口。
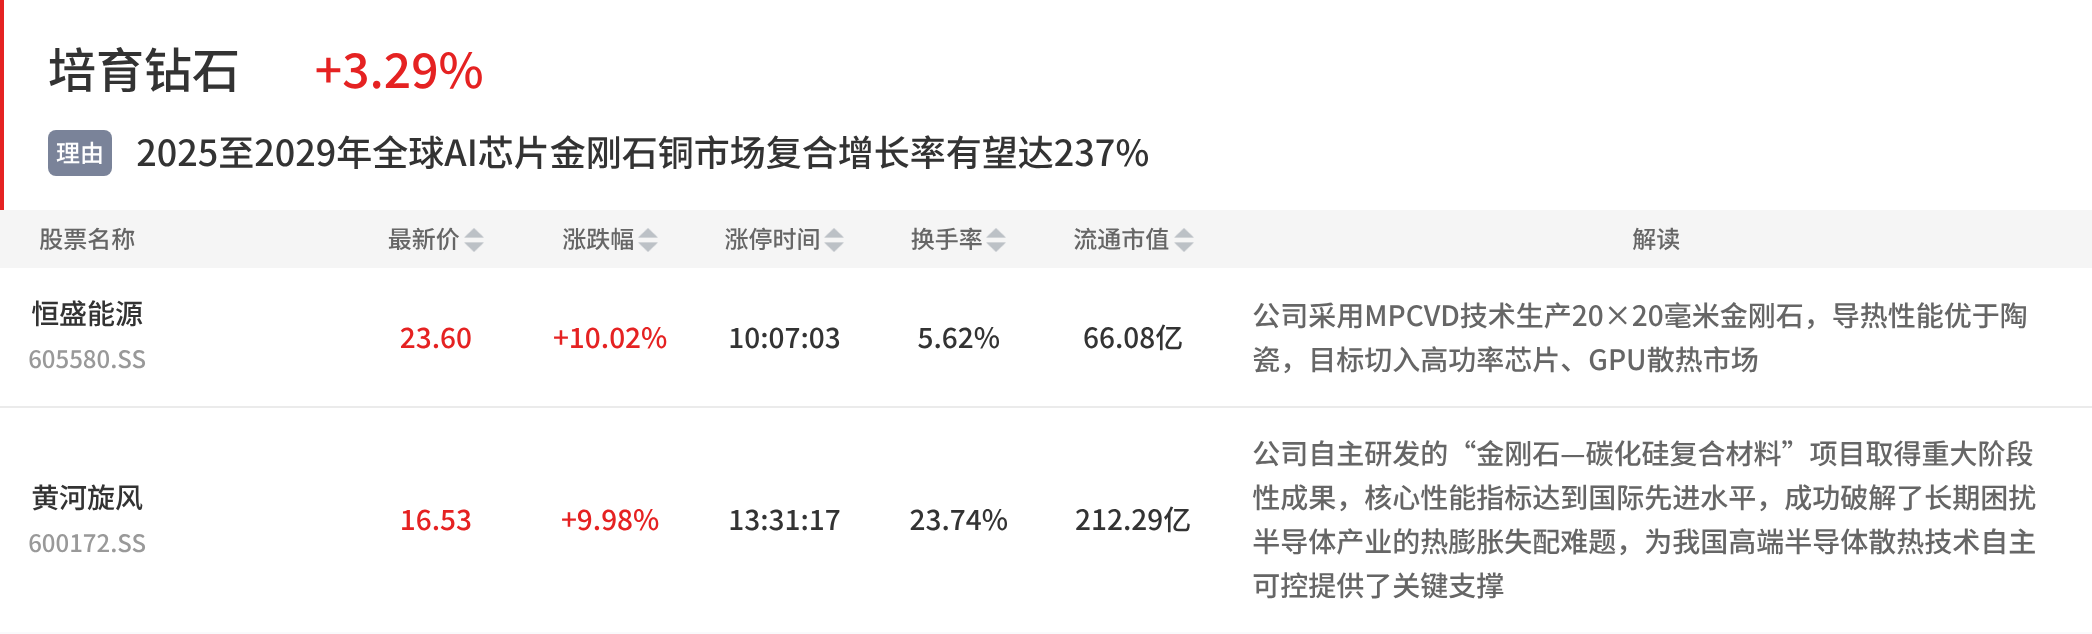
东吴证券、申万宏源指出,随着2.5D/3D异构集成技术普及,芯片内部热流密度呈指数级上升,传统铜基散热方案已接近物理天花板,金刚石凭借最高热导率与较低热膨胀系数成为核心候选材料,行业整体仍处早期商业化阶段;开源证券认为,2026年有望成为金刚石在AI领域应用的0-1产业化拐点,投资主线正由传统景气驱动切换至AI算力驱动,中性情景下2030年AI芯片领域金刚石散热市场空间有望达480-900亿元。
除上述热点外,还有医药、大消费、国产芯片、机器人、云计算数据中心、智能电网等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎