【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国庆假期海外市场"科技修复、利率高企"的分化格局,为节后A股定下复杂底色:弱非农缓解加息担忧、9月PMI重回扩张、港股AI硬件领涨,令节后修复渐成共识;但10年期美债收益率突破5.3%、创2002年以来新高,分母端约束悬而未决。修复行情能走多远、加仓要不要等美债拐点,各家券商本周策略观点分歧明显。
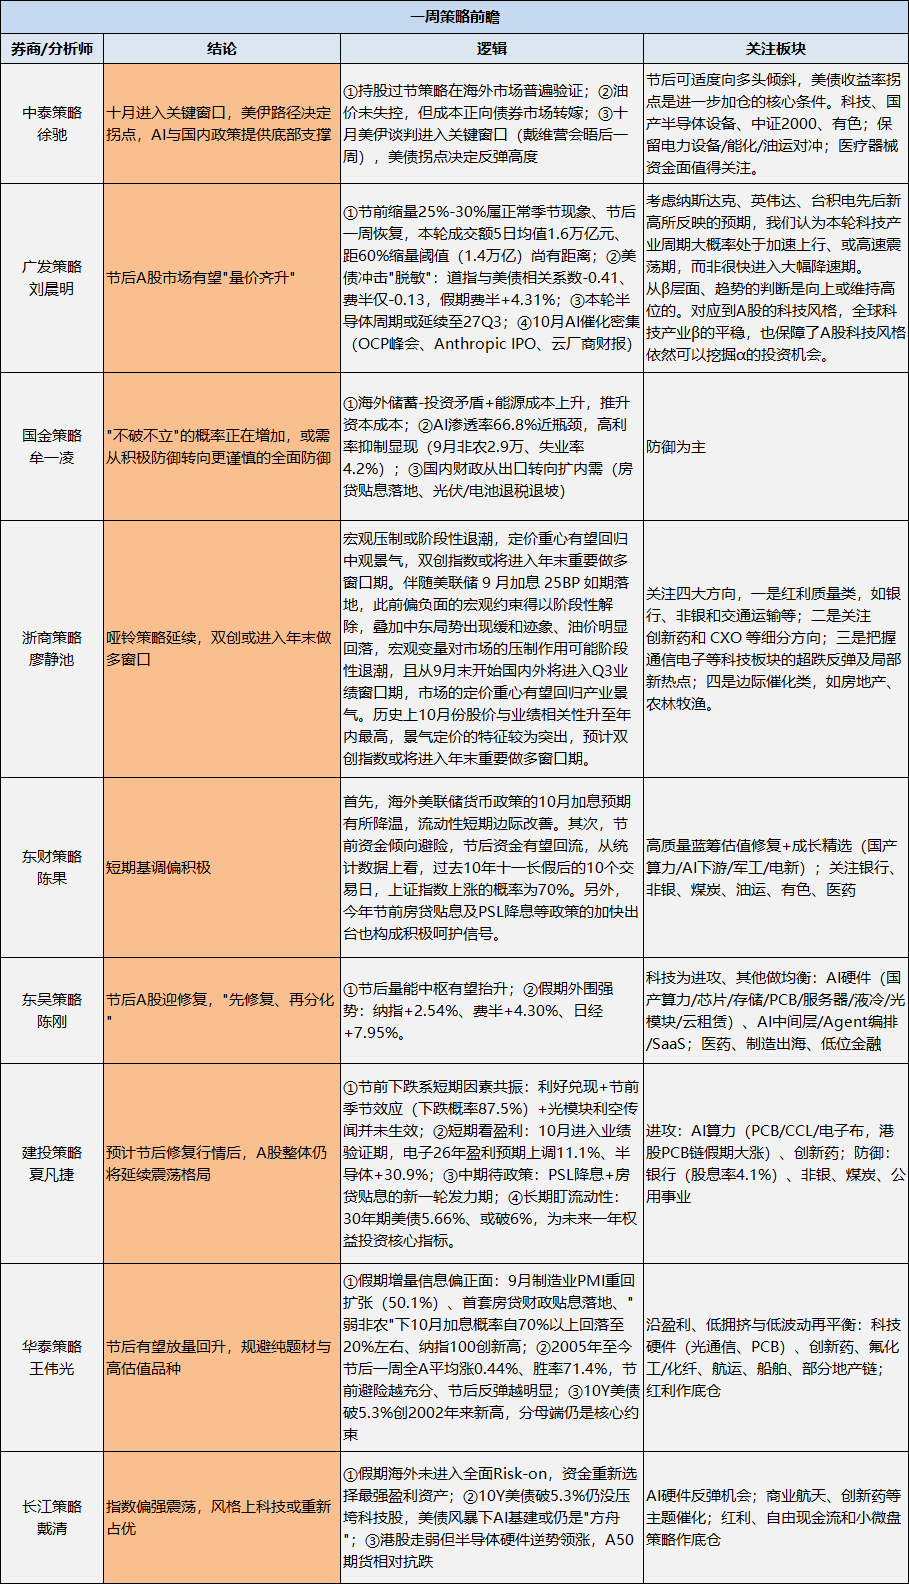
广发策略刘晨明团队认为,节后A股市场有望"量价齐升"。其分析称,节前缩量25%-30%本就是正常的季节现象,节后一周量能即会恢复;本轮A股成交额5日均值仍有1.6万亿元左右,距离"缩量60%"的关键阈值(对应1.4万亿元以下)尚有距离,节前缩量不必过度担忧。
美债的冲击亦在"脱敏"——道指与美债利率相关系数达-0.41,费城半导体指数仅-0.13,假期费半大涨4.31%再创新高,其判断本轮半导体周期或延续至2027年三季度。10月AI催化密集,OCP全球峰会(10月12日-15日)、Anthropic IPO与云厂商财报值得逐一跟踪。
中泰策略徐驰团队则把加仓的条件讲得更明白,节后可适度向多头倾斜,但美债收益率拐点是进一步加仓的核心条件。其分析称,持股过节策略在海外市场已获普遍验证,当前油价虽未失控、成本却正持续向债券市场转嫁;十月美伊谈判进入关键窗口,美债拐点何时出现,将决定本轮反弹的高度与空间。
国金策略牟一凌团队则明显谨慎,指出"不破不立"的概率也正在增加,从积极防御转向更谨慎的全面防御将更加必要。
其认为,海外"储蓄-投资"矛盾叠加能源成本上升,正在系统性推升资本成本;AI渗透率升至66.8%已近瓶颈,高利率的抑制开始显现——9月非农新增仅2.9万人、失业率升至4.2%;国内财政重心亦从出口转向扩内需,房贷财政贴息落地、光伏与电池退税退坡即是信号。
更多券商策略观点如下:
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎