一、行情
锂电池板块今日大涨,其中时代万恒4天4板、紫竹高科3天3板,雄韬股份、野马电池、丰元股份涨停,金银河、尚水智能大涨。
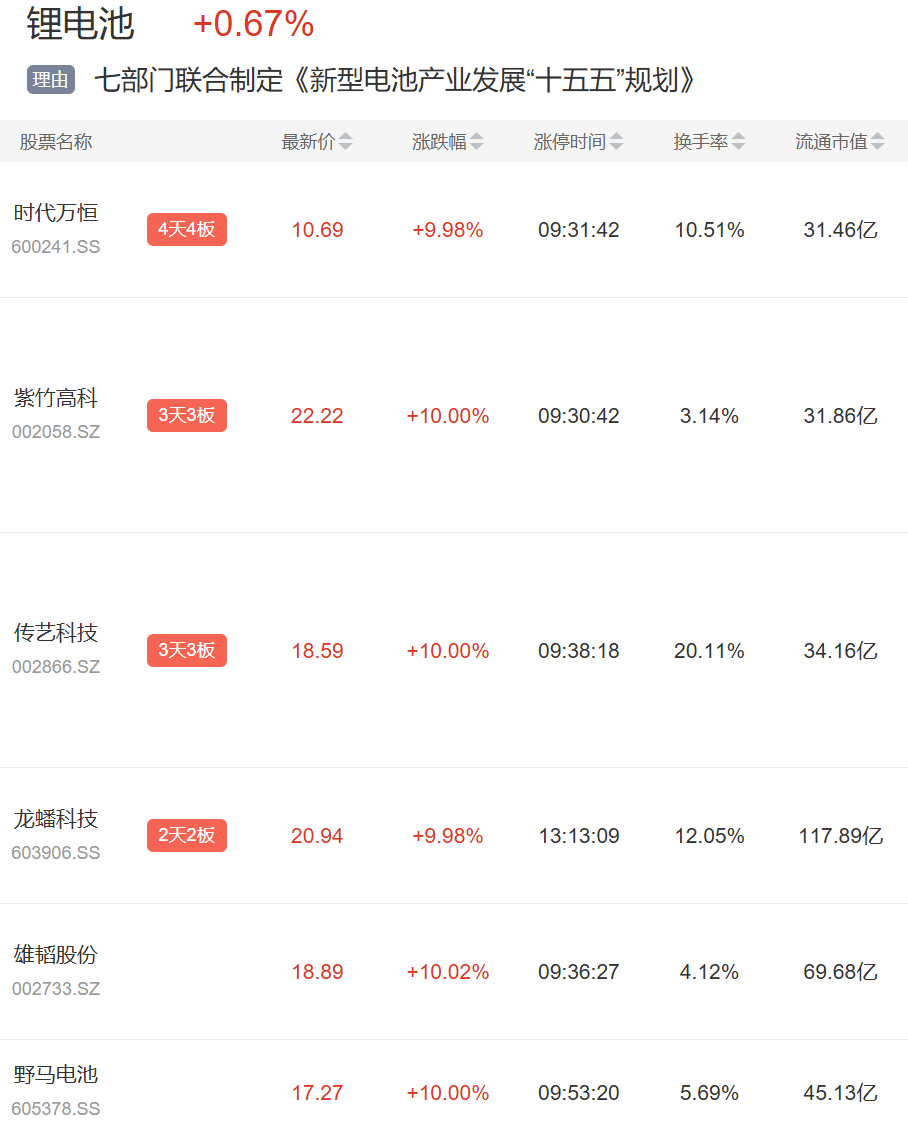
二、事件:七部门印发新型电池“十五五”规划,全固态电池锚定规模化应用
1)10月8日,工业和信息化部、国家发展改革委等七部门联合印发的《新型电池产业发展“十五五”规划》成为板块交易主线,规划提出到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达到15000次、头部企业产品缺陷率达到PPB级,并推进相关重点领域标准研制。
2)Mobility Global数据显示,2026年上半年纯汽油车型占全球新车销量比重降至49%,为历史首次跌破五成;欧洲纯电动车销量同比增长32%,东南亚市场同比增长81%,大洋洲市场销量翻倍。(界面新闻)
3)10月8日,LG能源解决方案与加拿大Elevra Lithium签署四年期供应协议,后者将供应24万公吨锂精矿,以支持北美储能系统市场增长。
三、机构解读
1)本次政策带来的边际变化,是首次以专项规划形式为新型电池设定量化目标,将全固态电池规模化应用、长寿命锂电池循环寿命15000次、头部企业缺陷率PPB级纳入同一框架。产业运行数据同步指向价值驱动,今年1-8月我国锂电池出口总额同比增长40%,高附加值产品出口占比持续抬升;对美出口同比下滑,但被波兰、匈牙利、日本等市场有效对冲,欧洲市场由德国单核向多极演变,亚洲市场形成梯队接力,出口整体韧性充足。(国盛证券)
2)从产业周期看,板块启动与估值回落往往领先于供需关系与业绩报表。下游需求放量带来扩产高峰,随着需求增速放缓与产能陆续释放,行业转入结构性过剩,2024年国内锂电池新增规划产能与投资总额同比大幅下降,资本开支明显收缩。需求侧,储能电芯供不应求并保持满负荷生产,产能利用率接近100%,锂系列产品售价回升与锂电池销量增加同步带动业绩修复。(国泰海通、华泰证券)
3)产业链方面,上游以锂精矿、碳酸锂等资源及正极、负极、电解质等关键材料为主,海外盐湖与非洲锂矿项目陆续放量并接近满产,原料保障增强,锂产品售价回升带动资源环节盈利修复。
中游为电芯制造与锂电装备,储能电芯满负荷生产、产能利用率接近100%,大容量储能电芯产线进入调试试产并计划逐步放量;国内中游企业已有400Wh/kg级电池完成工程验证,500Wh/kg级10Ah产品实现小批量量产。
下游覆盖新能源汽车、储能、无人机等场景,2026年8月国内新型储能项目新增装机同比增长,其中电网侧独立储能增速超过一倍,容量补偿机制逐步落地;硅基及锂金属电池已在工业与消费无人机上批量应用。(华泰证券、国盛证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎