一、行情
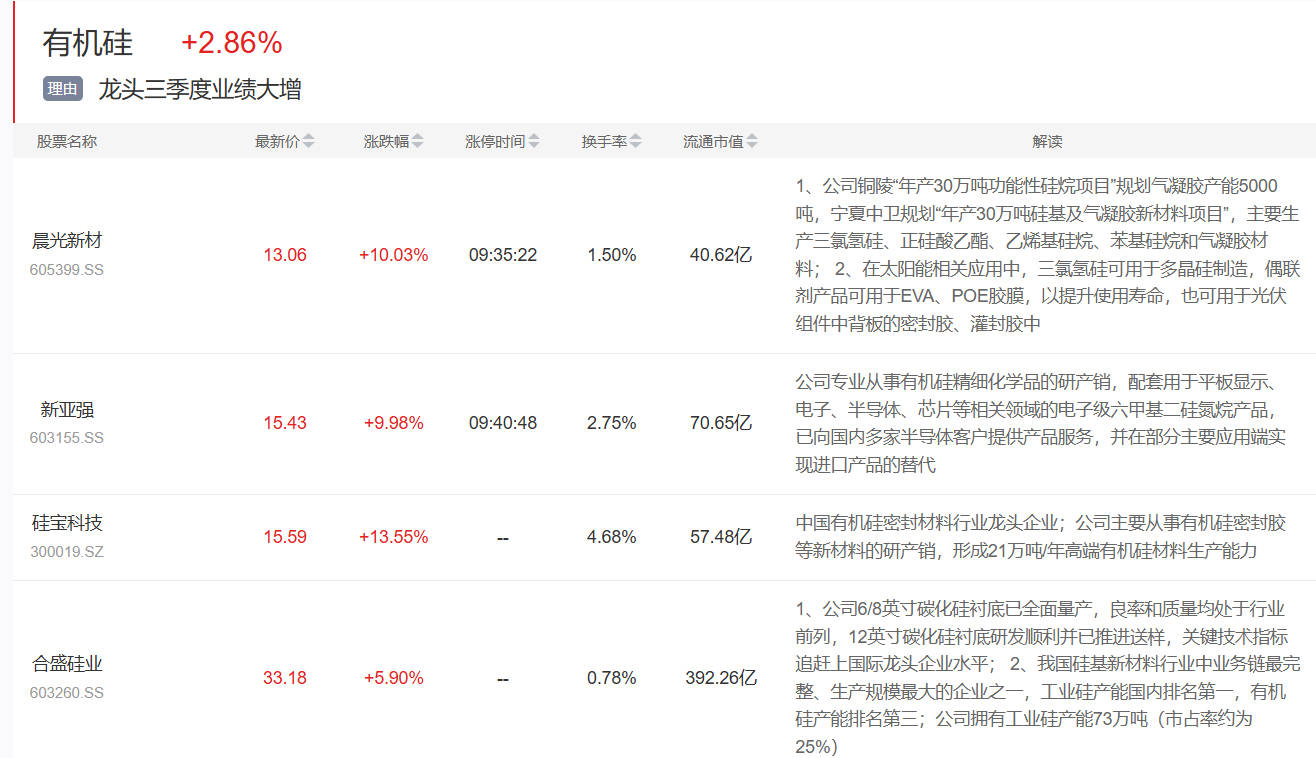
有机硅板块今日大涨,其中晨光新材、东岳硅材(20CM)、新亚强涨停,硅宝科技、合盛硅业、锦华新材等大涨。
二、事件:有机硅DMC价格两月涨超10%,龙头前三季度业绩预告大幅反转
1)截至10月8日,生意社监测数据显示,有机硅核心品种DMC报价14400元/吨,60天累计涨幅超10%。
2)10月8日晚间,东岳硅材披露2026年前三季度业绩预告,预计实现归母净利润5.47亿元至5.67亿元,同比增长19048%至19748%;扣非净利润区间为5.89亿元至6.09亿元,而去年同期尚不足1200万元。
三、机构解读
1)本次驱动的核心增量是供给端协同减排持续落地叠加旺季需求兑现,推动DMC价格自7月低点以来趋势上行、行业库存加速去化。行业延续协同减排管控、月度维持50%减排力度,开工维持六成附近低位,企业按单排产、预售排期延伸至当月下旬,厂库与现货流通资源同步收紧;截至9月13日,DMC市场均价升至14216元/吨,较7月低点上涨25.42%、较去年同期上涨31.63%,有机硅中间体周产量同比减少18.52%,DMC工厂库存降至3.55万吨、较去年同期下降26.65%。同时,本轮行业扩产已近尾声,“反内卷”措施有望催化行业盈利底部修复。(开源证券、中银证券、国联民生)
2)有机硅行业向下游延伸至高温硅橡胶、室温硅橡胶(建筑硅酮胶、工业胶、光伏胶)、特种硅油、硅烷与硅树脂等全系列终端材料,终端品类达3500余种,产品覆盖新能源汽车、电力通信、医疗健康、电子科技、AI算力、人形机器人等应用场景。国内龙头企业在工业硅与有机硅环节形成规模化一体化产能布局,行业集中度与规模优势突出;深加工方向由氨基硅油、有机硅乳液、乙烯基硅油向医疗用液体硅橡胶等高附加值品类延伸,并已切入光纤预制棒包层、算力与储能液冷等新兴场景。(东北证券、华创证券)
3)供给端的协同减排是价格修复的直接传导路径。行业月度减排力度维持五成、开工率低位运行,中间体产量同比下降,叠加厂库与现货流通资源同步收紧,供需格局由宽松趋向紧平衡;需求端受益于旺季备货逐步兑现,食品接触硅橡胶新国标带动高端原料备货,电子与光伏领域刚需保持稳健,有机硅皮革等新兴赛道需求预期向好,而传统建筑终端成交承接仍偏弱。价格上行直接体现为盈利改善,有机硅中间体毛利润较去年同期改善逾150%,行业龙头上半年综合毛利率同比提升超10个百分点;成本端甲醇价格波动会阶段性影响中间体毛利,但减排政策支撑底部价格,机构预计有机硅价格有望进一步上行。(中银证券、华创证券)
4)产业链方面,上游为工业硅与甲醇等原料环节,上半年国内工业硅产量约186万吨、行业供需维持宽松、价格呈触底震荡,成本端对中间体价格形成支撑。(华创证券、中银证券)
中游为有机硅单体与中间体合成环节,DMC是核心中间体品种,行业协同减排主要在这一环节落地,开工与产量同步收缩直接决定价格弹性;企业在硅油、乳液等深加工方向推进产业化,并向高附加值品类延伸。(开源证券、华创证券)
下游为高温硅橡胶、室温硅橡胶、特种硅油、硅烷与硅树脂等终端材料环节,需求呈现结构性分化,电子、光伏、光纤等高端领域刚需保持稳健,建筑等传统终端复苏节奏偏慢,深加工产品已切入光纤预制棒包层、算力与储能液冷等新兴场景。(东北证券、中银证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎