AI叙事松动叠加杠杆资金负反馈,把A股打到了临界点:万得全A单周下跌5.1%、创业板指周跌8.9%,融资资金连续流出。但另一边,宽基ETF持续放量承接、情绪与赔率指标双双触及极值,又让"尾声论"迅速升温。"调整接近尾声"与"轻仓待机",成了本周策略圈的正面交锋。
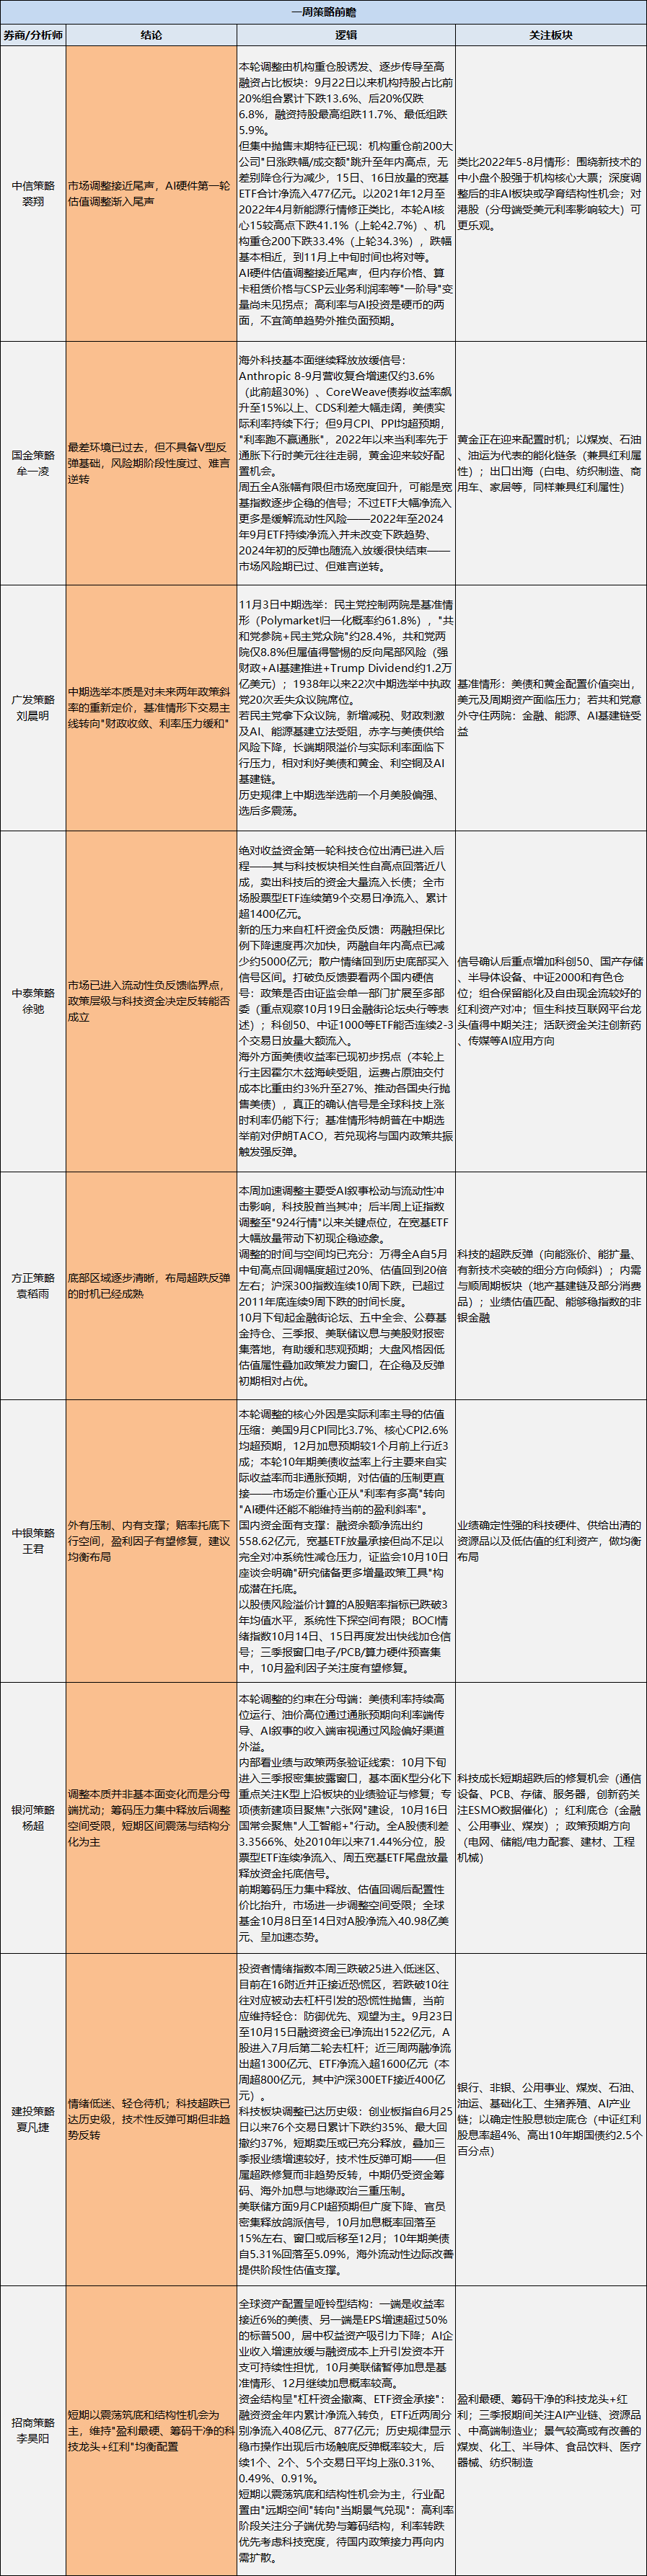
中信策略裘翔团队观点最为鲜明:市场调整接近尾声。其复盘本轮下跌的结构特征——9月22日以来机构持股占比前20%的个股组合累计下跌13.6%、后20%仅跌6.8%,调整由机构重仓股诱发、逐步传导至高融资占比板块;国债ETF近10个交易日累计净申购102亿元、达2023年以来接近99%分位,避险意愿仍偏高。
但集中抛售末期特征已经出现:机构重仓前200大公司"日涨跌幅/成交额"跳升至年内高点,无差别降仓行为减少,15日、16日明显放量的宽基ETF合计净流入477亿元。更关键的是历史类比——本轮AI核心15较高点下跌41.1%、机构重仓200下跌33.4%,与2022年4月新能源行情见底时的42.7%、34.3%基本相近,到11月上中旬调整时间也将对等。
方正策略袁稻雨团队则判断:底部区域逐步清晰,布局超跌反弹的时机已经成熟。从调整幅度看,万得全A自5月中旬高点回调超过20%、估值回到20倍左右;沪深300指数连续10周下跌,已超过2011年底连续9周的时长,时间与空间均较为充分。10月下旬起,金融街论坛、五中全会、公募基金持仓、三季报、美联储议息与美股财报密集落地,有助于缓和当前较为悲观的基本面、微观流动性和AI叙事预期。风格上,大盘股凭低估值属性叠加政策发力窗口,在企稳及反弹初期相对占优。
中银策略王君团队的量化信号为"底部渐近"提供了注脚——以股债风险溢价计算的A股赔率指标本周已跌破3年均值水平,系统性下探空间有限,且BOCI情绪指数10月14日、15日再度发出快线加仓信号。
建投策略夏凡捷团队明显谨慎:情绪低迷,轻仓待机。其跟踪的投资者情绪指数本周三跌破25进入低迷区、目前在16附近并正接近恐慌区——若跌破10,往往对应被动去杠杆引发的恐慌性抛售。其进一步认为科技板块调整已达历史级(创业板指76个交易日累计下跌约35%、最大回撤约37%),叠加三季报业绩较好,技术性反弹可期,但这更多是超跌后的修复性质,而非趋势的反转。短期配置宜以确定性股息锁定底仓、以轻筹码结构等待风格再平衡、以实物资产对冲通胀与地缘双向风险。
更多券商策略观点如下:
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎