明日主题前瞻
1、券商 | 据上证报报道,11月3日,第三批证券、基金、保险公司互换便利(SFISF)操作落地后,已有不少券商相继披露中标情况。其中,中信证券、国泰海通分别中标100亿元,东吴证券中标50亿元,华福证券中标12亿元。中国银河、东方证券、国联民生、招商证券、平安证券等同样中标,但未披露具体金额。
点评:万联证券认为,增量资金入市在即,一方面利好券商经纪、两融、自营与资管业务,一方面有助于提升券商用表能力,政策红利叠加估值洼地,券商板块将继续受益于业绩改善及估值修复。具备成为国际一流投行潜质的头部券商、投行和股权投资具有特色的中小券商值得关注。
2、数据要素 | 据上证报报道,11月3日,国家数据局政策和规划司司长栾婕表示,将研究出台公共数据资源开发利用责任制相关政策文件,探索建立公共数据授权运营收益分配机制。加强高质量数据集建设,深化数据标注先行先试工作,搭建行业标注专家网络,建立跨区域协同专项机制,更好赋能人工智能发展。
点评:国泰君安证券认为,具身智能正从能用走向好用,量产破局与数据要素价值释放成为两大核心主线,高质量数据是具有具身智能规模化的关键燃料,而具身智能的落地又为数据要素提供新的应用场景和增量价值,策略上看好具身智能与数据要素方向。
3、磷化铟 | 据上证报报道,11月3日晚间,云南锗业披露,控股子公司云南鑫耀与应用光电公司AOI签订《长期供货协议》及《年度合同》。根据《长期供货协议》,AOI预计于2027年至2031年期间,每年向云南鑫耀采购18万片4英寸N型磷化铟衬底,五年预计采购总量为90万片。
点评:国联民生证券认为,磷化铟衬底是AI算力光互连时代最核心的材料之一,供需缺口超过70%,价格年内大幅上涨。它是制造800G/1.6T高速光模块中EML、DFB激光器及高速探测器的关键基底材料,几乎不可替代。当前,国内企业正在加速突破,6英寸是竞争焦点。
4、航天 | 据证券时报报道,11月3日,地卫二空间技术(杭州)有限公司与阿曼兰斯有限公司签署太空人工智能协议。该协议是中国商业航天首个星座出海、商业卫星出海最大单体项目,合作金额也创中国商业航天之最。根据协议,双方将围绕“太空丝绸之路计划”与“太空领军人才计划”两部分开展合作。“太空丝绸之路计划”以Oman Lens星座建设为重点,首批预计发射20颗卫星。
点评:“太空丝路”是中国推动共建“一带一路”倡议向太空延伸的构想——2014年起,以北斗、通信、遥感等天基设施为载体,为共建国家提供航天服务、建设自主太空能力。此次与阿曼签订的“大单”,就是地卫二首次以星座规模向外国整建制输出计算能力。自2024年11月中国首套海外交付的商业卫星及地面解决方案“阿曼星一号”成功发射以来,国内多家航天企业陆续与多国达成合作,覆盖卫星通信、遥感星座、地面系统建设等领域,国内商业航天已形成卫星制造、发射服务、地面应用一体化全链条出海能力,海外规模化订单落地将带动产业链上下游持续放量。
5、汽车芯片 | 据证券时报报道,全球汽车芯片龙头恩智浦再度下发调价通知,将于明年1月对部分分销及直供产品线调价,为年内第三轮提价。本轮涨价主要受上游原材料、物流、人力成本上涨及行业供需紧平衡推动。
点评:海外车规芯片大厂持续提价,将倒逼下游整车厂商提前锁单、备货补库,进一步收紧行业供需格局。同时,海外芯片涨价红利,将有效抬升国产化芯片企业的盈利空间与替代优势。当前汽车智能化持续渗透,车载控制、功率、传感芯片需求稳步扩容,国内已完成车规认证、进入主流车企供应链的芯片厂商,将迎来订单与业绩双重修复机遇。
6、短剧/互动影游 | 据中证报报道,11月3日,QuestMobile发布《中国移动互联网秋季大报告》。从移动互联网使用时长增量看,短剧视频、短视频已成为核心引擎,截至2026年9月,其增长贡献率达到111.5%(吞噬了在线视频、综合资讯等领域时长)。9月,红果去重总用户量为4.3亿,已超过豆包的4.19亿。
点评:艾媒咨询最新发布的数据显示,中国微短剧市场规模2024年为504.4亿元,2025年达到677.9亿元,2026年预计为793.3亿元,2030年预计将达1505.9亿元,行业持续高速扩张,已成为影视消费增量的核心引擎。相比网文与长视频,短剧作为一种低观看成本、轻成瘾性消费品,受众对产品质量容忍度高,但时效性、感官刺激要求强,高度适配AI的工业化生产能力。伴随AI视频生成能力跨越商业普及门槛,AI短剧的题材多样性和内容自由度优势逐步凸显,行业规模有望延续高速扩容。
7、华为昇腾 | 据中证报报道,从多名产业链人士处获悉,DeepSeek下一代大模型DeepSeek V5计划基于昇腾芯片进行预训练。此前华为昇腾芯片主要用于DeepSeek大模型的推理任务。2026年4月DeepSeek-V4发布后,华为方面称,通过双方“芯模技术协同”,昇腾超节点全系列产品已可全面支持 DeepSeek V4系列模型。
点评:长期以来,国产AI芯片的落地主要集中在推理侧,而训练侧由于工程难度大、生态迁移成本高,仍是行业痛点。推理验证的是“模型能不能跑”,而预训练检验的是“模型能不能造”。如果DeepSeek V5能顺利基于昇腾完成全流程预训练,将首次以工程实践回答“中国顶尖大模型能否在国产算力上完成基础预训练”这一长期悬而未决的问题,标志着国内头部大模型完整跑通“国产芯片训练+推理”的全链路。此举不仅为昇腾产业链上下游(从芯片设计到服务器整机)注入了强心针,也向市场释放了明确信号:国产算力正从“备选”走向“主力”,有望带动更多大模型公司跟进,形成良性循环。
8、电子布 | 据中证报报道,卓创资讯发布的11月电子纱及电子布价格显示,电子布方面,主流7628厚布报价为14.6元/米至14.65元/米,环比涨幅为1.5元/米;2116薄布报价为20.2元/米,环比涨幅为2.5元/米。电子纱方面,E225纱报价为7.15万元/吨,环比涨幅为1.05万元/吨至1.25万元/吨;D450纱报价为14.75万元/吨,环比涨幅为2.775万元/吨。对此,电子布头部上市公司表示,电子布和电子纱是随行就市,11月份还在上涨通道,相关产能都处于满产状态。上述报价是行业目前整体的价格水平。电子布和电子纱还在高景气周期内,保守来看,明年底之前,高景气度会一直持续。
宏观、行业新闻
1、潘功胜:维护股票、债券、外汇等金融市场平稳运行,守住不发生系统性金融风险底线。
2、国务院关于金融工作情况的报告11月3日提请审议,提出实施好支持资本市场的货币政策工具、常态化运行房地产“白名单”机制等。
3、国家发改委:到“十五五”末,新兴支柱产业产值有望翻一番,达到10万亿元以上。
4、国家发改委民营局向民营企业公开推介50个投资项目,预计总投资326亿元。
5、国家知识产权局印发《专利和商标审查“十五五”规划》。
6、《广东省扩大消费实施方案》印发,提出加快发展“人工智能+消费”。
7、广东:支持新出让土地的商品住房项目优先实行现房销售。
8、10月中国物流业景气指数为51.2%,保持扩张。
9、高盛将2030年全球数据中心容量预测从217GW上调至273GW,较2025年的约103GW大幅增长,对应潜在资本开支约8.5万亿美元。
10、我国已制定实施新型储能国家标准及行业标准150项,初步形成新型储能标准体系。
11、锂电长时储能迈向规模化应用,宁德时代交付首批8小时储能系统。
12、世界黄金协会:三季度全球黄金投资需求为1369吨,同比下降1%,科技用金需求同比增长3%至85吨。
13、Anthropic向IPO投资者介绍Claude的芯片设计能力。
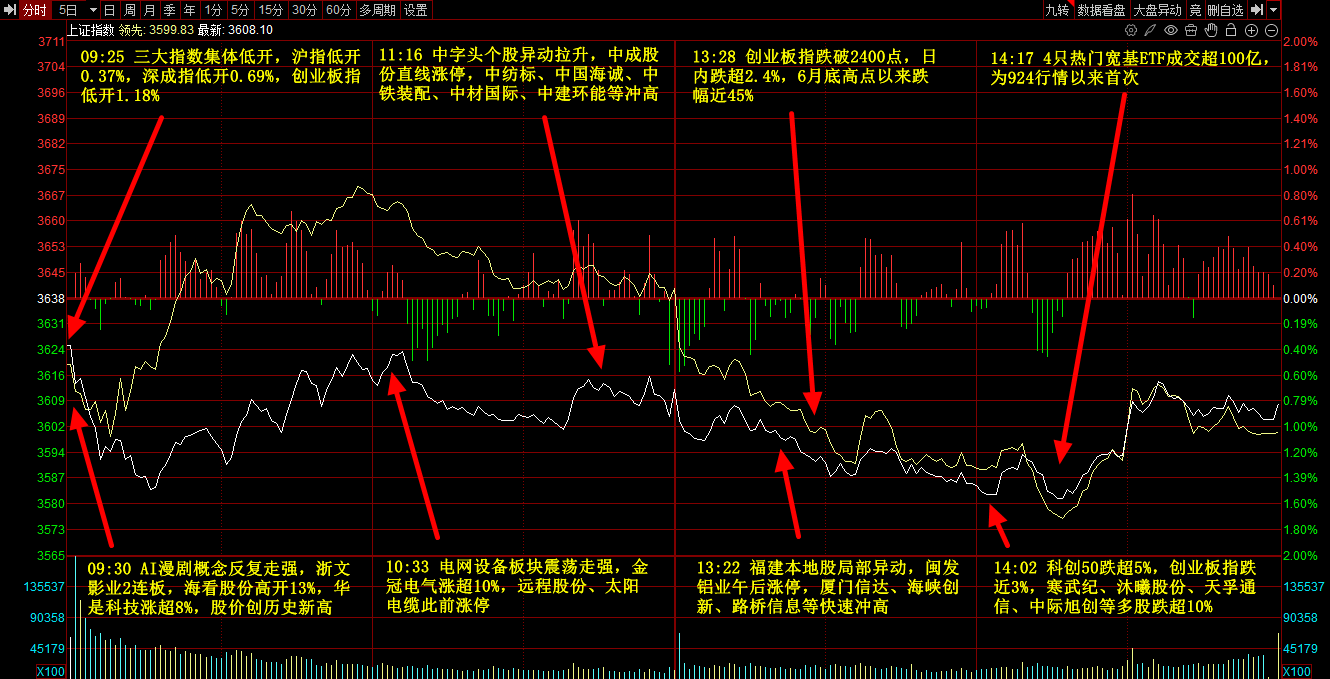
行情回顾
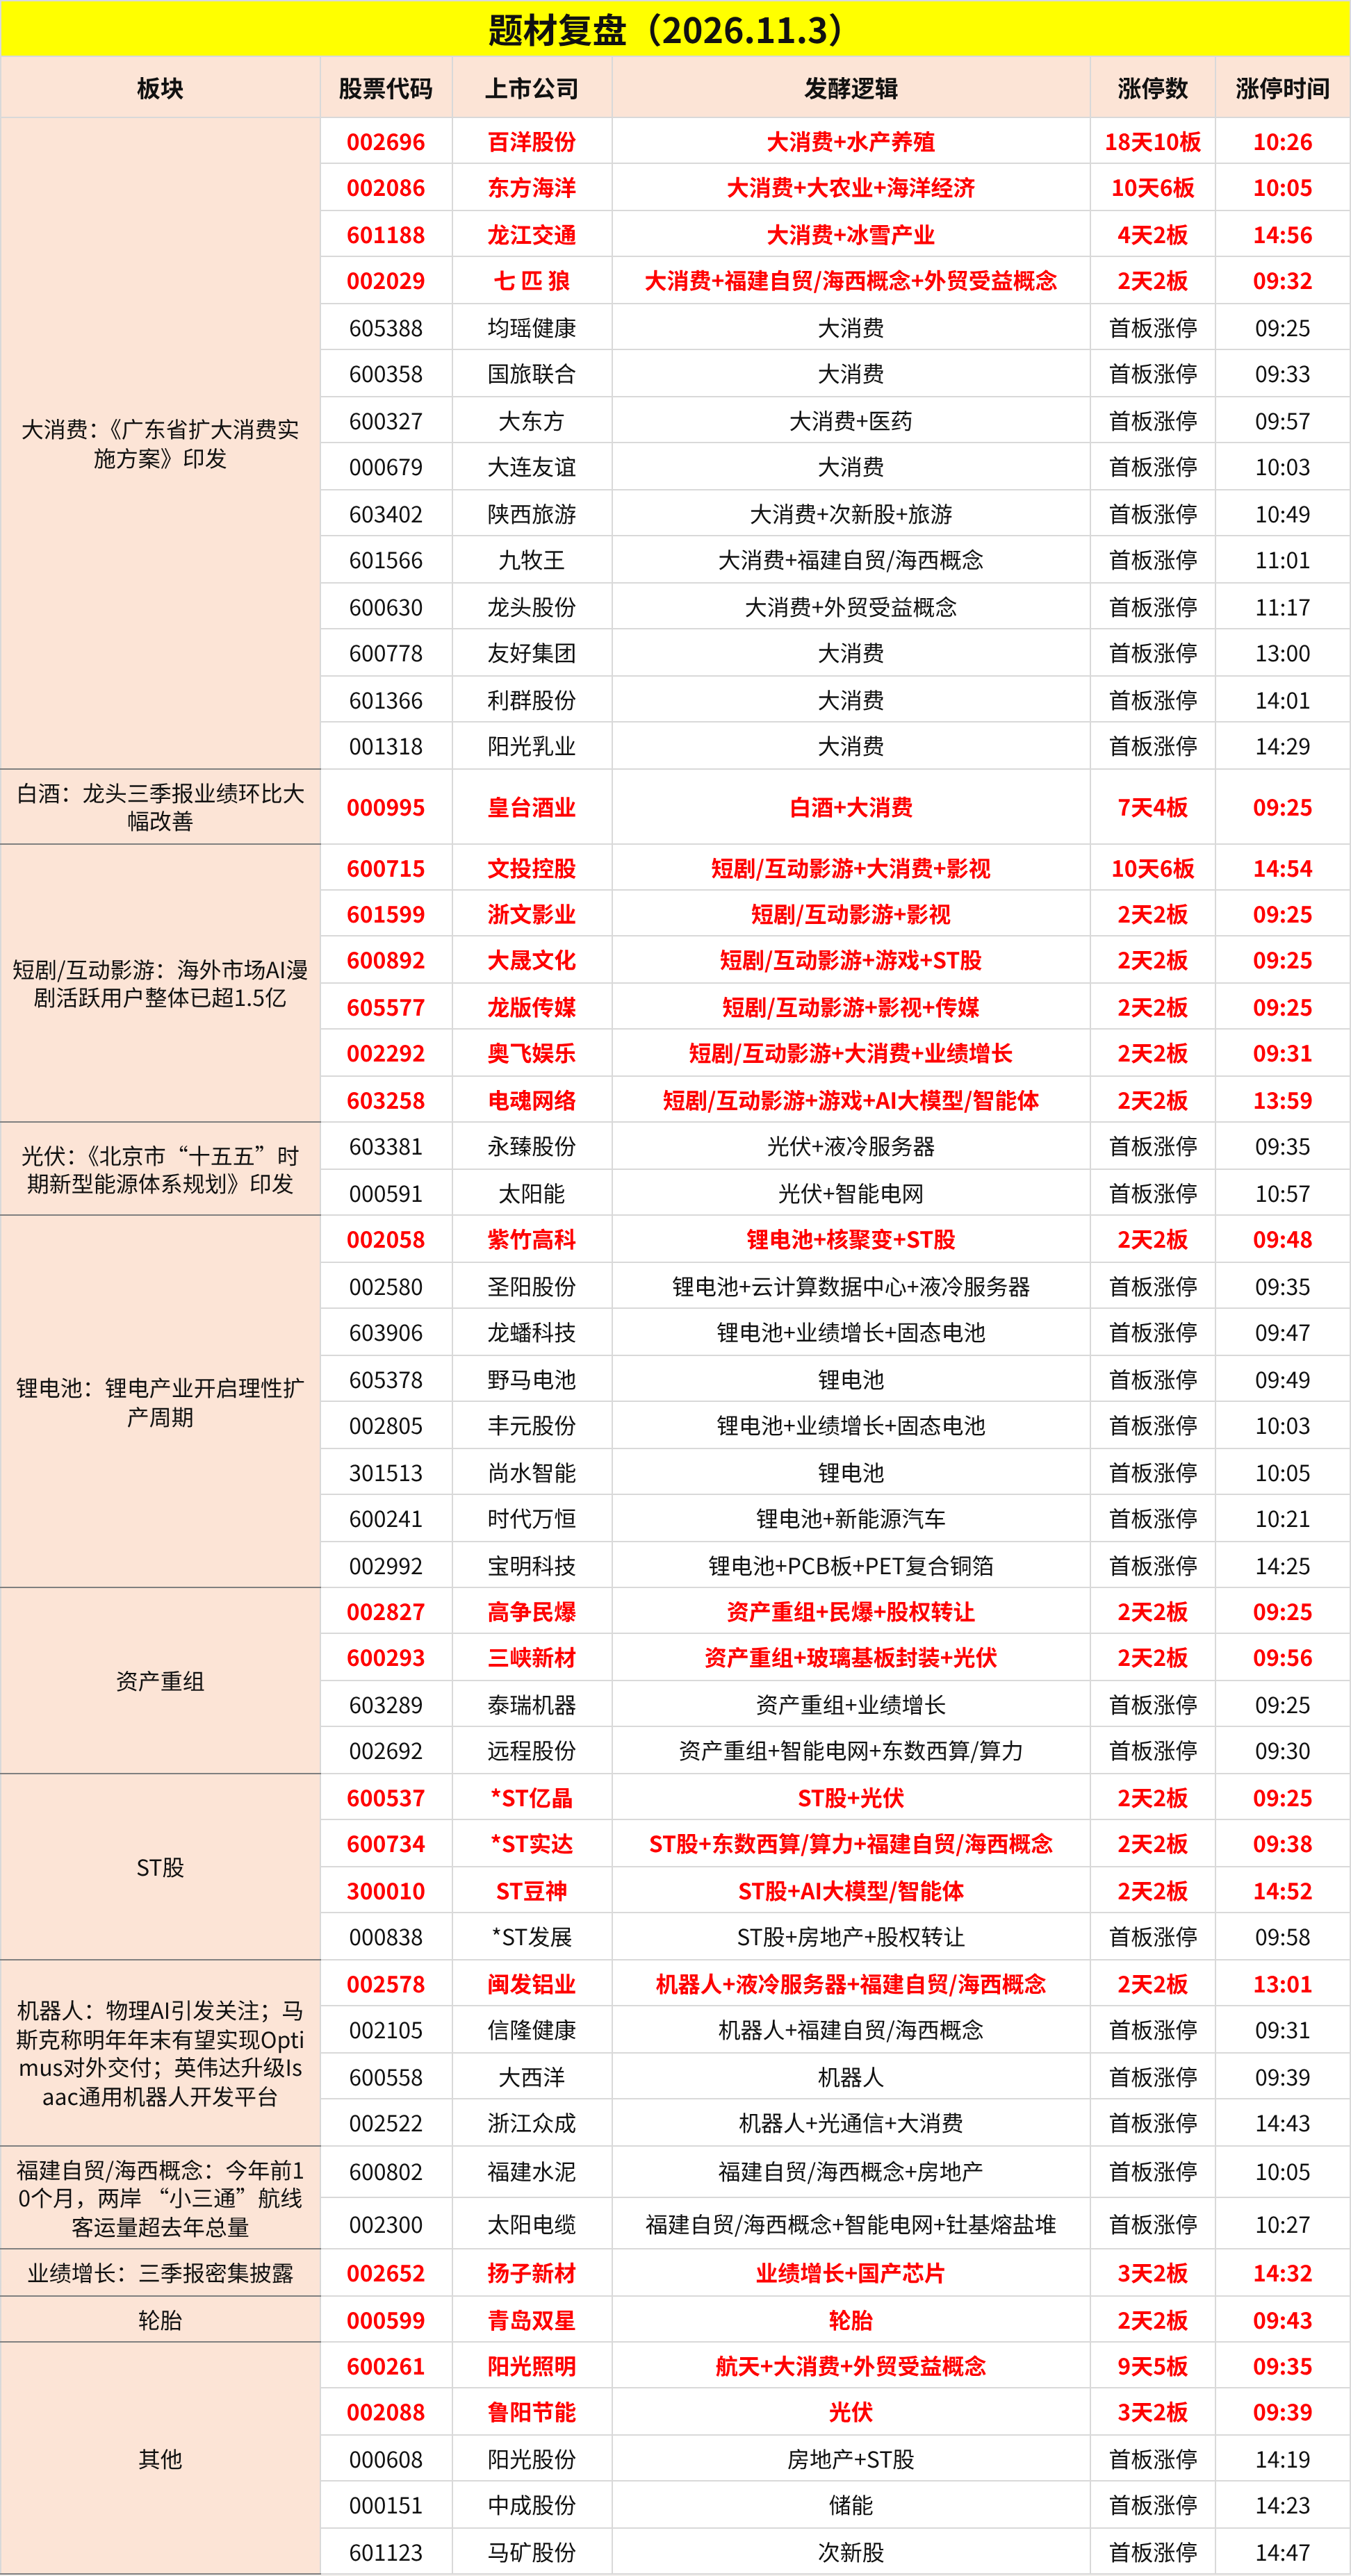
主题复盘
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎