一、行情:染料板块批量涨停
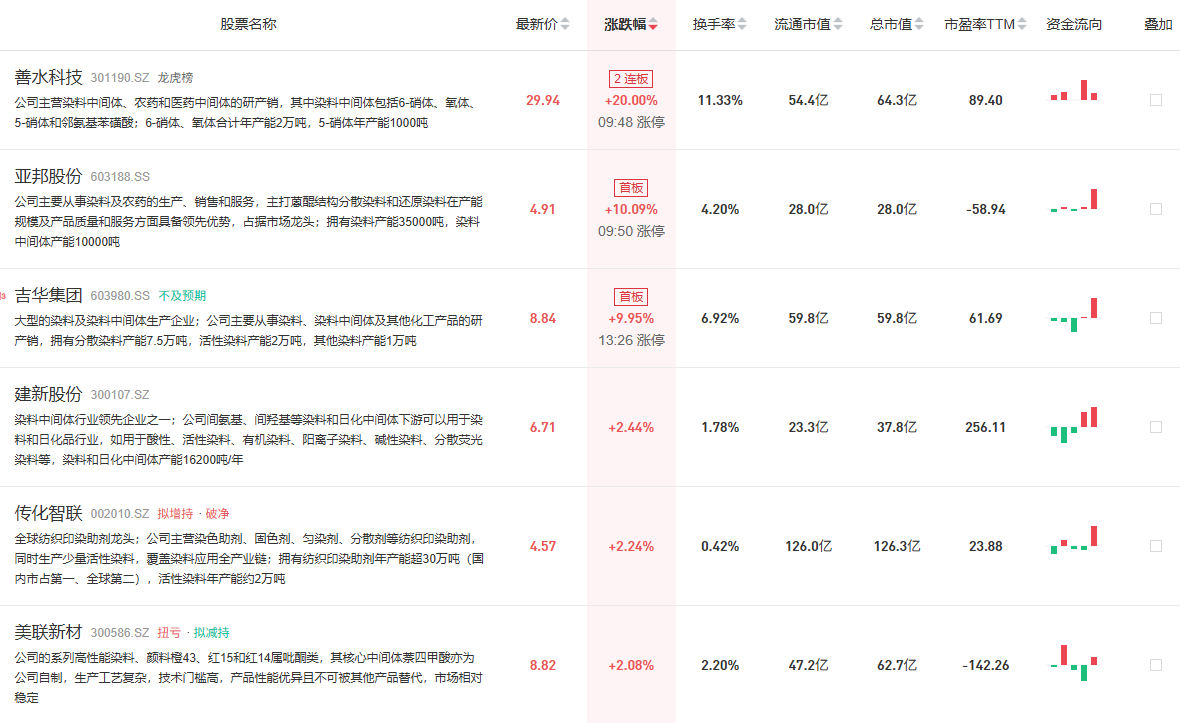
9月29日,染料板块批量涨停,善水科技2连板(20%涨停),亚邦股份涨停。消息面上,据百川盈孚报价,2026年9月1日以来分散染料价格维持在30元/千克高位,相比6月22日的23元/千克上涨7元/千克,涨幅超30%。
二、事件:中间体轮番提价,染料价格中枢持续上移
1)分散染料价格自9月1日以来维持30元/千克高位,较6月22日上涨超30%;活性染料达45元/千克,较6月中下旬的29元/千克上涨55%。(百川盈孚)
2)活性染料中间体H酸9月20日报价涨至145元/千克,较本轮上涨起点的61元/千克提升138%;9月19日天津亚东发布涨价函将H酸调至200元/千克,其产能占全国有效产能三分之一以上,厂家态度强势,将成为活性染料价格的硬支撑。(中邮证券)
3)分散染料涨价的核心推动因素是还原物涨价:2025年末市场价仅2.5万元/吨,2026年3月涨至7万至10万元/吨,涨幅接近300%,年中以来持续站稳10万元/吨历史高位。(中邮证券)
4)中报验证盈利兑现:闰土股份26H1营业收入35.85亿元同比增32%,归母净利润6.27亿元同比增319%;26Q2国内分散染料均价同比增40%,活性染料均价同比增41%。(申万宏源)
三、机构解读
1)本次上涨的核心增量在于中间体百花齐放、成本刚性传导。还原物是分散染料刚需中间体,占染料生产成本20%-30%,价格刚性上涨直接传导至下游;无法实现产业链配套的小企业面临无法消化的硬性成本,而染料大厂凭借还原物自供产能将涨价转化为利润,传导顺畅且具持续性。(中邮证券)
2)从供给格局看,还原物生产包含硝化、加氢等高危工艺,废酸处理环保标准严苛,准入门槛极高,国内合规有效产能仅5-6万吨,高度集中在浙江龙盛、闰土股份、宁夏中盛三家企业,短期几乎没有新增供给空间;H酸同样出现供给端扰动,缺口逐步扩大。(中邮证券、申万宏源)
3)从需求端看,金九银十化工纺服链旺季来临,织机开机率一般在8月下旬开始边际改善,9月至11月上旬维持高位,届时长丝需求集中释放后染料需求有望随之上行;染厂询价积极性和备货量已有所提升。此外,超强厄尔尼诺或致全球棉花减产,化纤对棉花形成部分替代,进一步拉长纺服链景气。(开源证券)
4)从产业逻辑看,反内卷和双碳等政策推动行业供需格局好转,染料行业景气在化工品中率先回暖;中间体高价成交量逐步放大,供给端支撑力度强,价格中枢有望持续上移,本轮染料盈利上行具备大周期属性。(中原证券、申万宏源)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎